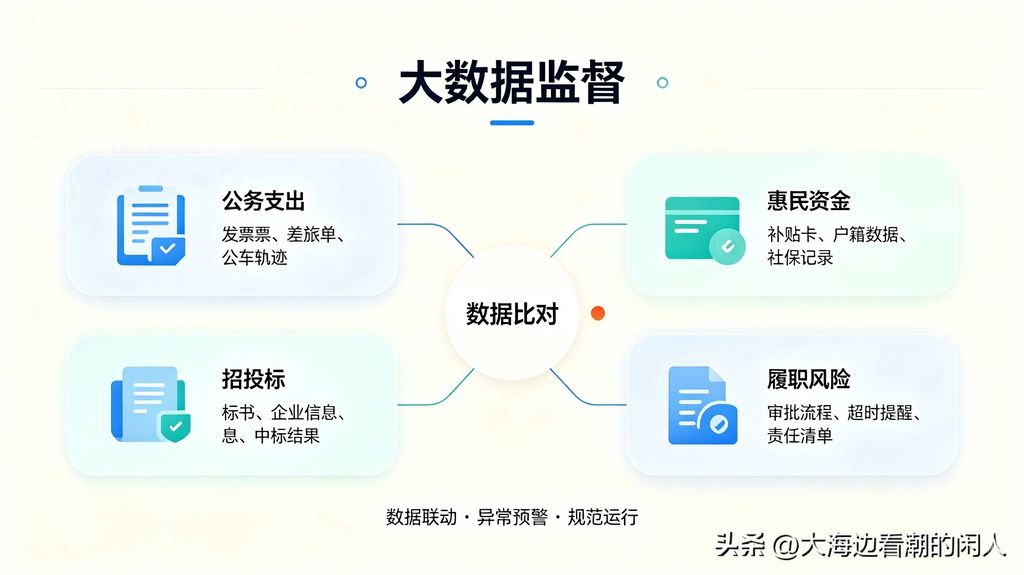
最近各地纪委陆续上线大数据监督平台,不少公职人员明显感觉到,监督的方式和以前不一样了。过去很多隐蔽的小问题,依靠人工抽查很难第一时间发现,现在多部门数据打通比对,资金、出行、工商、房产等信息交叉核验,异常情况会自动预警。大数据监督不是为了为难干部,而是把监督关口前移,及时提醒苗头性问题。今天我们就用大白话讲清楚,在这套数字监督体系下,哪些行为属于高风险,需要格外留心。
一、先搞懂:大数据监督,到底是怎么运行的
很多人会误以为,大数据监督就是随便查看个人所有隐私信息,这个理解并不准确。
纪委搭建的公权力大数据监督平台,主要归集财政、税务、市场监管、民政、医保、住建、公安等职能部门的业务数据,按照党纪法规、政策要求设置风险模型,自动开展数据碰撞比对。简单来说,就是把制度条款转化成一条条可识别的数据规则,系统自动筛查异常线索,先预警疑点,再由工作人员线下核实,预警不等于直接认定违纪违法。
它最大的变化,是监督从“事后查处”,变成了事前预警、事中拦截。
以前监督多是抽查、信访举报发现线索,一些手段隐蔽的违规行为容易躲开检查;现在资金拨付、项目招投标、差旅报销、补贴发放全流程留痕,跨领域数据一对照,很多自以为隐蔽的操作,很容易暴露出来。比如报销发票的开票地点,和本人出行记录对不上;一边领取低保补贴,名下却登记有企业、高价车辆,这类矛盾信息,系统会直接标记风险。
同时也要明确,大数据监督严格按照权限和法定范围调取数据,遵循信息安全和保密规定,不是无边界查询私人信息,所有数据使用、线索核查都有完整流程。
二、第一类风险:财务报销、公务支出里的隐形套路
公务报销,是大数据监督最先重点覆盖的板块,也是基层最容易踩线的地方。
虚列开支、拆分发票报销、异地虚假招待,是高频预警类型。有的人为了处理不好入账的开销,找无关发票冲账,或者把一笔大额消费拆成多张小额发票规避审批;还有的公职人员出差地点和招待发票地点不一致,开票商家本身没有餐饮服务资质,这类矛盾数据,模型可以快速识别出来。
还有超标准差旅住宿、公车私用、违规发放津补贴等问题。公车行驶轨迹、加油记录、出行审批单三者联动比对,私自开公车办私事、节假日公车异常出行,很容易被筛查;各类绩效、补助、福利发放数据,对照单位薪酬制度,超出标准、没有依据发放补贴的疑点,会自动推送核查。
很多人抱有侥幸心理,觉得金额不大、只是小额变通不会被发现。大数据是全量筛查,不会因为数额小就忽略,一笔不合规的报销记录,就会触发预警,后续要提供完整佐证材料,解释资金去向。
三、第二类风险:违规经商办企业、亲属利益关联问题
公职人员违规从事营利活动,一直是纪律重点约束内容,也是大数据比对的重点场景。
平台会把公职人员身份信息,和市场监管的企业登记、股东、法人信息自动比对。本人违规注册公司、持股经商、兼职取酬,或者配偶、子女及其配偶在管辖业务范围内开办企业,存在利益关联,都容易预警。
这里要区分清楚合法和违规的边界:并不是公职人员家属一律不能做生意,核心是是否存在职权影响、利益输送。如果业务范围刚好在自己分管审批、招投标、监管的领域,即便没有直接收钱,也会被列为重点核查对象。
在工程招投标、物资采购环节,模型还会监控“小马拉大车”现象:新注册、注册资本很低的皮包公司,中标金额远远超出自身承接能力,系统会标记,排查是否存在量身设置招标条件、围标串标、内部打招呼干预评标等问题。
四、第三类风险:惠民资金、补贴申领中的违规情形
低保、耕地补贴、养老补助、技能培训补贴、安置房分配这些民生资金,直接关系群众利益,是大数据监督的重点领域。
常见的风险情形有:本人或者亲属不符合申领条件,违规申报领取补贴;已经死亡的人员信息没有及时注销,仍然持续领取救助资金;重复申报、跨区域多次享受同类惠民政策。
过去依靠人工核对,信息分散在不同部门,信息更新存在时差,漏洞不容易及时补上。现在民政、公安户籍、人社、不动产、税务数据打通,收入、房产、车辆、户籍信息交叉验证,虚假申领、重复领取的漏洞被大幅压缩。很多地方已经通过这类监督模型,追回违规发放的补贴资金,督促相关部门完善发放流程。
五、第四类风险:违规吃喝、收送礼品礼金,隐蔽变异的四风问题
随着监督持续收紧,直接收钱收礼的行为少了,但隐形变异的作风问题依然存在,大数据也在持续盯住这类线索。
比如以商务接待、项目洽谈名义违规吃喝,通过异地开票、拆分账单规避监管;利用快递、电子红包、购物卡变相收送礼品礼金;接受管理服务对象安排的旅游、娱乐活动,相关资金流水、消费记录都会纳入比对范围。
需要说明的是,正常合规的公务接待,有完整审批单、接待清单、标准合规,不会被随意判定违规。系统筛查的重点,是无依据接待、超标准接待、假借公务名义安排私人消费这类行为。
很多人觉得,私下转账、现金交易查不出来,实际上资金流水、消费凭证、关联人员信息可以联动核查,依靠“一对一私下操作”规避监督的空间,已经越来越小。
六、第五类风险:履职不作为、乱作为,权力运行不规范
大数据监督不只是查经济问题,也会对履职情况进行动态监测。
行政审批超时、执法流程缺失、项目资金长期闲置、监管职责落实不到位,这些不作为、慢作为问题,同样可以通过业务流程数据识别预警。比如项目资金拨付之后长期没有落地实施,审批事项超法定时限办结,同一事项反复出现投诉,系统都会形成履职疑点。
这里要客观看待:预警不等于直接认定失职渎职。部分项目推进慢存在客观因素,收到预警之后,干部可以提供客观情况说明、工作台账,如实解释原因;但如果是人为拖延、故意设置门槛、选择性执法,没有合理理由,就会进入后续核查流程。
七、理性看待大数据监督:监督不是“找茬”,保护干部也是目标
不少公职人员看到大数据预警机制,心里有压力,觉得监督越来越严,束缚正常工作。我们要客观理解这套机制的定位。
大数据监督的首要目标是抓早抓小、防微杜渐。很多苗头性问题,在刚出现的时候就通过预警提醒纠正,避免小问题拖成严重违纪违法问题,这也是对干部的保护。监督和干事不是对立的,规范权力运行,清除利益寻租的空间,反而能让踏实干事、清正自律的干部没有顾虑。
同时,大数据只是技术工具,系统只负责筛查疑点,最终是否构成违纪,需要核查人员结合证据、政策规定综合判定,不是系统一亮红灯就直接定性处理。
对于公职人员来说,适应数字监督时代,最稳妥的办法不是想着怎么规避筛查,而是主动守住纪律底线:公务支出严格按制度流程办理,留存完整佐证材料;管好自己,同时约束配偶、子女等亲属,厘清利益边界;惠民资金、项目审批严格依照政策执行,不搞变通、不打擦边球。
八、普通群众该怎么理解大数据监督?
对老百姓来说,公权力大数据监督,直接利好民生。
以往一些微腐败、补贴乱象、工程领域暗箱操作隐蔽性强,群众发现难、取证难。多部门数据联动比对之后,各类惠民资金、工程项目的透明度更高,侵占群众利益的“蝇贪蚁腐”更容易被发现,保障补贴、项目资金真正用到实处。
群众如果发现公职人员存在违规问题,依旧可以通过12388举报平台、信访渠道如实反映线索,大数据监督和群众监督互相补充,一起织密监督网络。
结尾互动
公权力大数据监督持续落地,监督的精准度和覆盖面不断提升。在你看来,大数据监督最能管住哪一类隐蔽问题?对于公职人员适应数字化监督,你还有哪些看法?欢迎在评论区理性交流。
免责声明:本文仅对公权力大数据监督模式、常见风险情形进行政策科普,不代表所有预警线索均认定违纪;纪律认定以纪检监察机关核查结论为准,公职人员相关事项请严格遵照党纪法规和单位内部制度执行

 客户端下载


 发表于 2026-10-13 17:46
 本贴仅代表作者观点,与麻辣社区立场无关。