【核心标题】沪指险守3700点,创业板指跌2.92%续创调整新低:白酒/券商逆势护盘,通信/军工/煤炭全线重挫,成交额放量至1.65万亿
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)上日核心判断回顾(基于10月14日复盘)
(二)今日盘面验证
三、10月14日 vs 10月15日板块强弱变化对比
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 逆势护盘:白酒/券商(仅两个上涨行业)
今日仅白酒与证券板块逆市上涨:
核心逻辑:美国9月CPI超预期推升加息押注,美股科技股普跌(纳指跌1.88%),资金从高估值科技向低估值消费+金融防御方向集中。白酒历经四年调整期,机构看好2026年迎来新一轮发展周期。
2. 持续加速崩塌:通信/CPO(科技最大出血点)
归因:美国9月CPI全面超预期(同比+3.7%,高于前值3.4%),市场对美联储10月加息预期升温。美债收益率上行压制全球科技股估值,纳指跌1.88%,A股科技权重同步承压。
3. 前日强势方向集中兑现:煤炭/石油石化
4. 市值“一哥”易主:工商银行重回榜首
工商银行涨0.59%,市值3.03万亿,超越长鑫科技(收跌5.24%,市值2.98万亿),时隔52个交易日重返A股市值“一哥”。这一变化标志着市场从科技成长向低估值价值风格的阶段性回归。
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期空方循环中的“极端普跌/科技崩塌/防御独存”阶段——三大指数集体大跌,沪指险守3700点,创业板指跌2.92%续创调整新低。超5100股下跌(涨跌比仅0.08:1),仅白酒/券商两个行业上涨。通信板块-4.64%领跌,科技方向加速出清。成交放量2195亿但为杀跌式放量。
五、赚钱效应与亏钱效应分析
(一)赚钱效应:极度萎缩,仅36股涨停
(二)亏钱效应:极端扩大,28家跌停
(三)赚钱效应与亏钱效应的关键结论
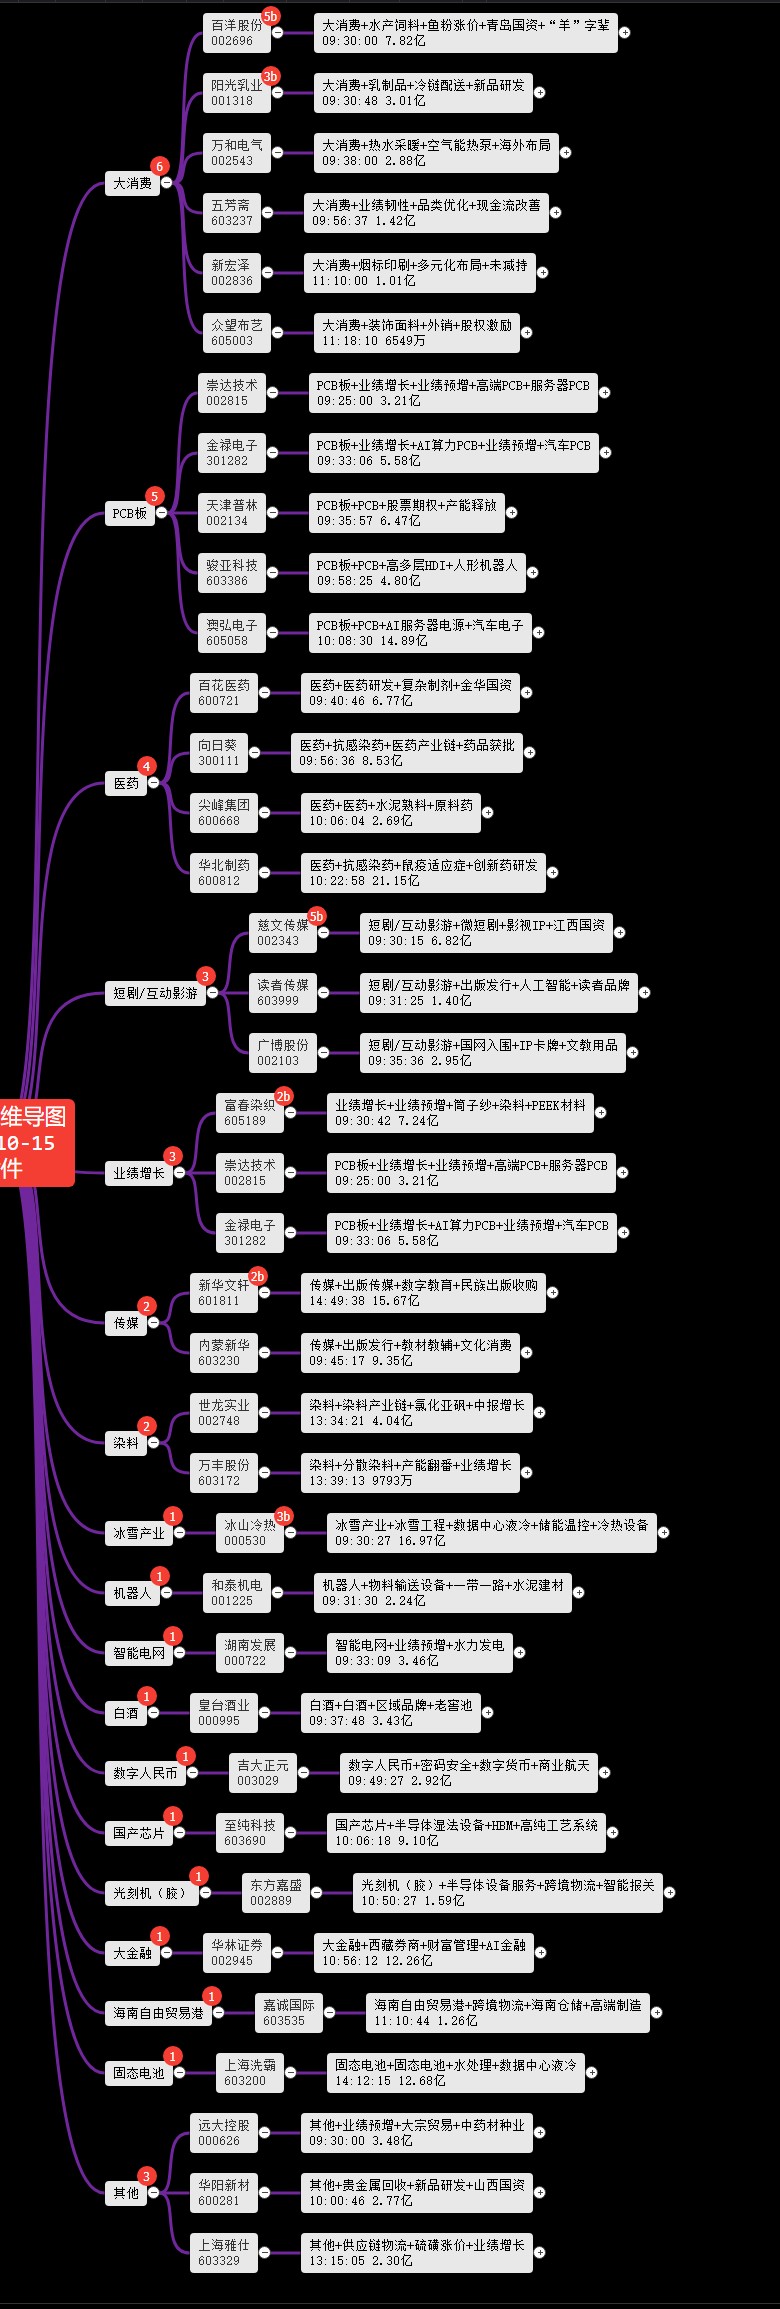
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日36股涨停、28股跌停。连板高度几近断层,最高仅3天2板。
(一)连板梯队
(二)连板与涨停潮的市场含义
八、明日观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.65万亿,较前日放量约2195亿。
主力资金流向:全市场主力资金净流出544.47亿,连续7日净流出。医药生物净流入5.48亿居首,食品饮料+2.97亿,全市场仅2个行业净流入。电子净流出120.86亿居首,通信-79.67亿,机械设备-54.95亿,有色金属-43.39亿。新易盛净流出19.29亿居首,中际旭创净流出18.63亿居次。
涨停跌停数据:36股涨停、28股跌停。皇台酒业3天2板,欢瑞世纪/华林证券/向日葵涨停。
涨跌家数:全市场约428-430只上涨(占比7.69%),约5108只下跌,涨跌比约0.08:1。
标志性事件:① 三大指数集体大跌,沪指险守3700点;② 仅白酒/券商两个行业逆势上涨;③ 工商银行市值超越长鑫科技,重返A股市值“一哥”;④ 通信板块-4.64%领跌,新易盛/中际旭创遭主力大幅出逃;⑤ 美国9月CPI超预期(同比+3.7%),美联储10月加息预期升温。
机构观点汇总:
摩根大通:继续看好杠铃策略,防御端配置高股息标的,增长端配置AI和CXO/创新药等板块。
华泰证券:AI产业链内部轮动加快,建议关注三季报业绩能见度较高的PCB、服务器、液冷、电源等方向。
前海开源基金杨德龙:美债收益率上升吸引资本从新兴市场流入美元资产,对A股形成压制。但市场调整更多是挤泡沫和估值收缩,AI科技革命发展大趋势没有改变。
英大证券:市场仍处于情绪偏弱、资金偏谨慎的磨底阶段。操作上低吸配置优于追涨,下跌不恐慌,上涨不追高。
总结
10月15日,A股呈现“极端普跌、科技崩塌、防御独存”格局:三大指数集体大跌,沪指跌1.59%报3707.48点险守3700点,深成指跌2.43%,创业板指跌2.92%续创调整新低,科创综指跌2.76%,北证50跌3.44%。超5100股下跌(涨跌比仅0.08:1),成交额1.65万亿,放量2195亿但为杀跌式放量。
最大变化:仅白酒/券商两个行业逆势上涨。食品饮料+0.72%(皇台酒业3天2板,金种子酒涨超6%),非银金融+0.40%(华林证券涨停)。美国9月CPI全面超预期(同比+3.7%),美联储10月加息预期升温,美股科技股普跌(纳指-1.88%),资金从高估值科技向低估值消费+金融防御方向集中。
最大反差:通信板块-4.64%领跌。新易盛净流出19.29亿居首,中际旭创净流出18.63亿居次,东山精密/胜宏科技/天孚通信均遭大幅出逃。电子行业净流出120.86亿居首,通信-79.67亿。国防军工-3.98%,前日强势的煤炭/石油石化一日游终结。
标志性事件:工商银行市值超越长鑫科技,重返A股市值“一哥”。这一变化标志着市场从科技成长向低估值价值风格的阶段性回归。
机构提示:摩根大通继续看好杠铃策略(防御端高股息+增长端AI/CXO)。英大证券指出市场处于“情绪偏弱、资金偏谨慎的磨底阶段”。
周期综合定位:中期空方循环中的“极端普跌/科技崩塌/防御独存”阶段。仅白酒/券商两个行业上涨,超5100股下跌,跌停28家。市场处于系统性杀跌中。
策略:仓位1-2成,轻仓防御。仅关注白酒(皇台酒业3天2板)和券商(华林证券涨停)两个逆势方向,以及半导体设备(北方华创获资金流入)的国产替代逻辑,坚决回避通信/CPO、国防军工、煤炭/石油石化、前日强势方向。核心纪律:轻仓防御、不抄底科技、等企稳信号。三季报密集披露期,业绩高增个股(向日葵/欢瑞世纪等)仍有结构性机会,但整体市场需等待量能企稳和科技止跌信号。

 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-10-15 19:22
 楼主