泰康四川分公司这次拒赔,吃相,太难看
谢歌说事
一份交了15年、每年2000块钱的“健康人生”重疾保单,保的就是恶性肿瘤。可是,今年8月,肖某拿到“降结肠恶性肿瘤”的诊断,去向泰康人寿四川分公司要那86320元保额,结果该分公司9月3日回过来的,却是一张冷冰冰的《理赔决定通知书》:出险涉及遗传性疾病,不赔。
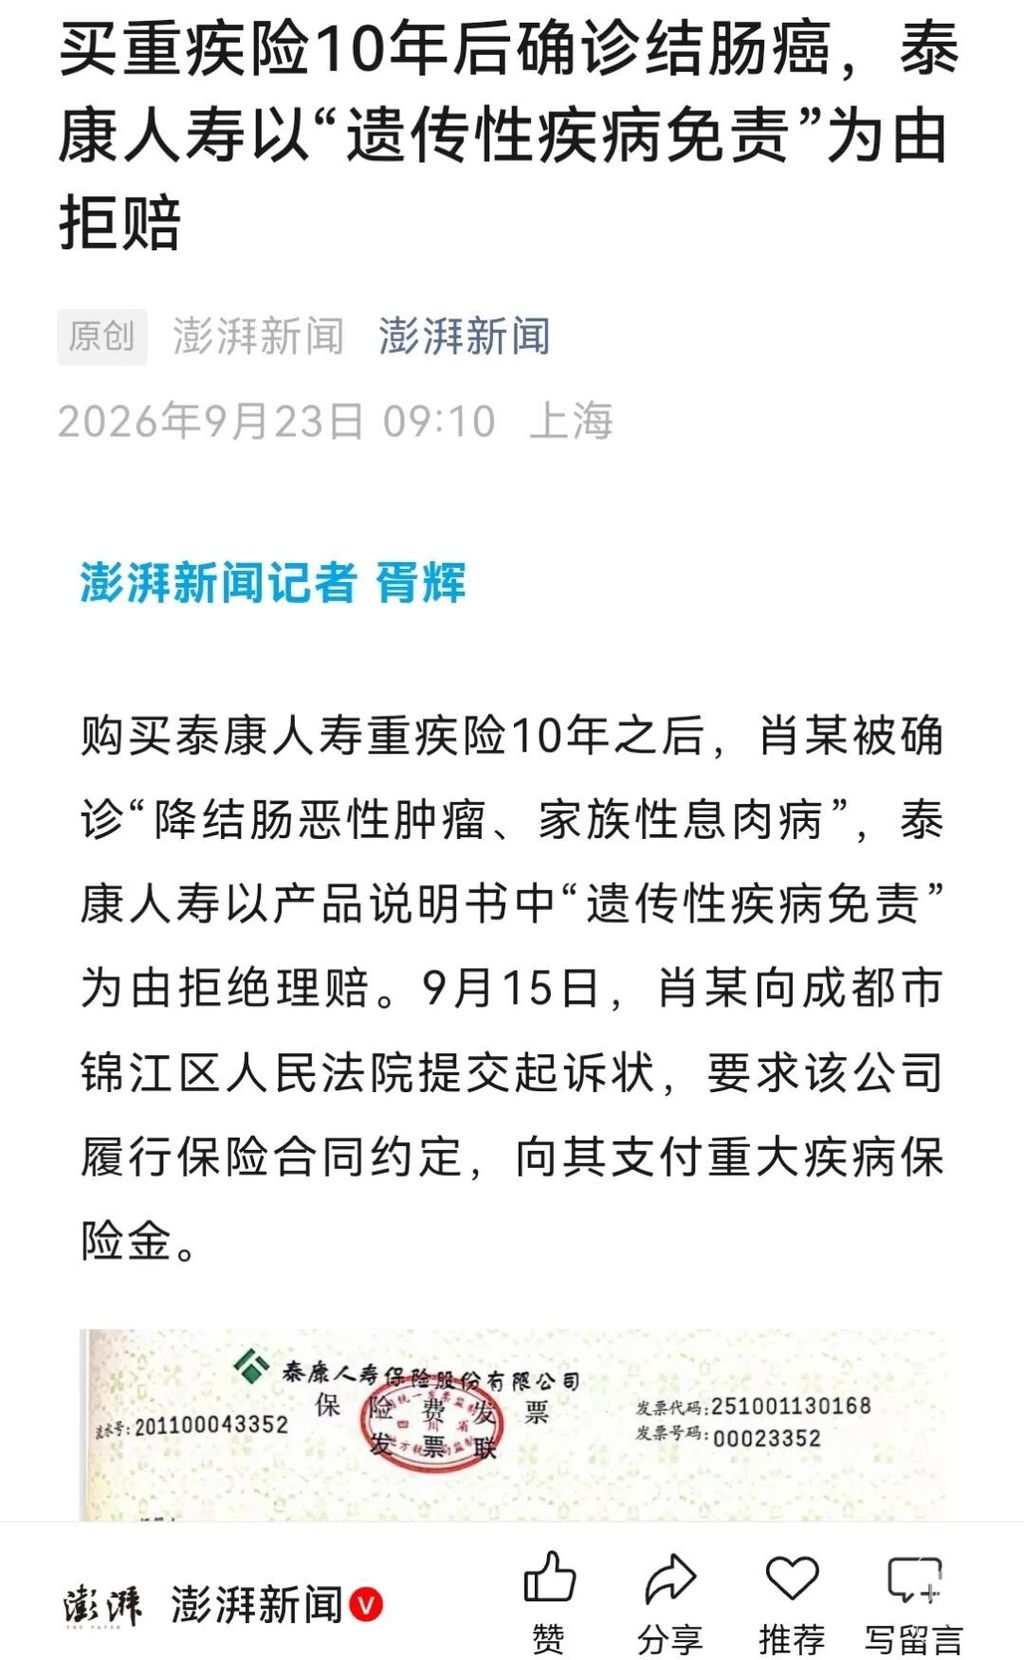
凭什么不赔?理由理直气壮:凭“你爸15年前得过癌”。
这就离谱了。家族性息肉病有遗传倾向,不等于肖某这块降结肠恶性肿瘤一定由遗传导致;是不是遗传性、要不要基因检测确认,四川本地肿瘤专家都说得明明白白,不能靠家族史推测。 泰康四川分公司呢?既没让客户做基因检测,条款里也找不到“降结肠恶性肿瘤/家族性息肉病”被单列免责的白纸黑字,全靠理赔岗拍脑门:“关联上了,就是遗传病。”
更恶心的是,这家公司面对媒体的那套说辞:
“结肠癌算不算遗传病?我不清楚,应该由医生说了算。”
“客户都起诉了,以法院判决为准。”
拒赔是你泰康下的,标准你定、钱你扣、通知书你盖章;等舆论烧起来了,医生背锅、法院兜底,自己倒成局外人了?
一家全国性寿险公司的省级分公司,连自己理赔口径都不敢认,丢不丢人?
拿“行业协会统一条款”洗地?统一条款写了“遗传性疾病免责”,不等于保险公司可以拿“可能有关”当“已经证明”。重疾险第一条就保恶性肿瘤,如果泰康可以把任何一种癌症都往“遗传”上扯两句就拒赔,那卖保单时喊的那大病兜底就是骗。签完字就是另一套逻辑,能拖就拖,能拒就拒,拖到客户打官司、拖到网红喊话、拖到媒体捅出来再说?
事实也正是如此。直到9月23日媒体深扒、张雪公开艾特泰康,9月24日86320元就到账了。钱数和起诉金额一分不差。也就是说,该赔不该赔,泰康心里早有数;所谓“依约审核”,审的不是合同,是客户闹不闹得大,而且赔与不赔还观察一下舆论的反应,看一哈公众的脸色?
泰康人寿四川分公司,该被钉在行业耻辱柱上问一句:
你们赔的不是施舍,是人家母亲从2011年起一年一年攒出来的契约。
交费十年叫老客户,出险十年叫“潜在赔付”,先拿免责条款吓人,再拿诉讼周期耗人,最后靠舆情压力还钱。这种先拒后赔的套路,比拒赔本身更伤保险的根,这家不要脸的公司在用行动告诉所有人,买泰康的保单,别信合同,信热搜。
监管部门,其实也在只顾看热闹,看着“最终赔付了”就结案。无正当理由拒赔、把举证责任甩给被保险人、用模糊免责侵蚀明确保障,就该按消保违规处理,该罚罚、该通报通报。不然下一单“健康人生”,还是会在第15年变成拒赔。
钱退回去,只是把违约的尾巴藏起来;信任要是靠曝光才兑现,泰康这张牌子,在四川老百姓嘴里,已经先赔掉一层了。
看法:
保险,不能把“推测”当“条款”
肖某母亲花2000元一年,给当时18岁的肖某投下一份泰康“健康人生重大疾病终身保障计划”:保额86320元,保终身,头一条就保恶性肿瘤。15年里,保费按期足额交,合同稳稳生效。被确诊“降结肠恶性肿瘤、家族性息肉病”,去申请理赔,等来的却是一纸不要脸的拒赔通知。
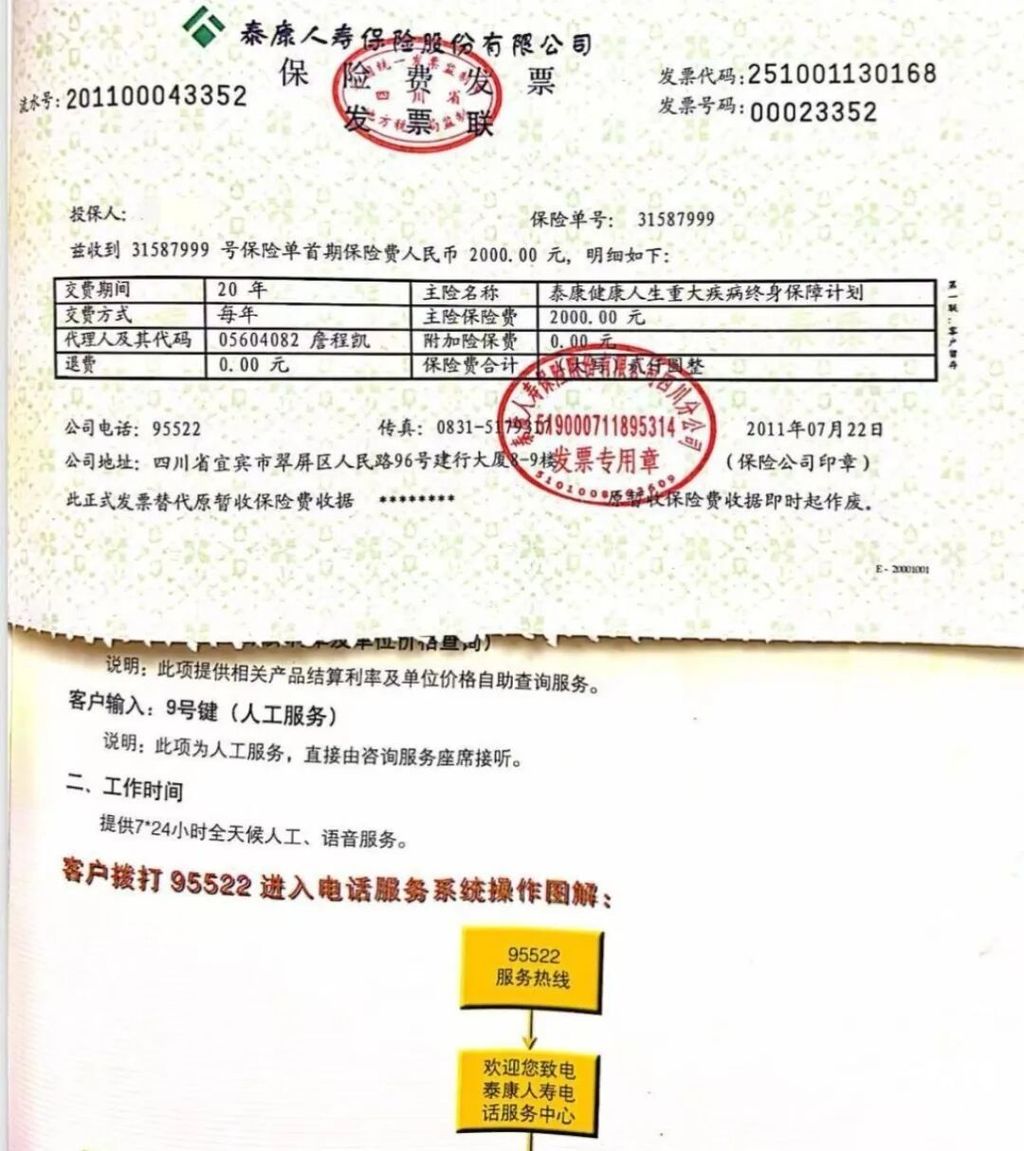
这事儿很刺眼,不在于保险公司懂医学,而在于它用“可能”代替“约定”。
家族性息肉病确有遗传倾向,结肠癌里也有一部分和遗传相关,但“有遗传背景”不等于“合同写明的免责疾病”。肖某拿到的是“降结肠恶性肿瘤”,而重疾险条款里第一个被保障的正是恶性肿瘤。保险公司没做基因检测,也没在条款里把“降结肠恶性肿瘤/家族性息肉病”单独列进免责,仅凭“你父亲15年前得过癌”,就把患者的重疾推成“遗传病不赔”。医学专家说得很直白:是不是遗传性,不能靠家族史推测,要基因检测确认。
最尴尬的,是保险公司自己的回应。面对媒体,分公司人员先说“应该由医生说了算”,又说“以法院判决为准”。可理赔审核是保险公司做出的,真到争议时把判断权推给医生、把结果推给法院,消费者买这份保单图什么?
有人拿“两年不可抗辩”说事:交了十年还怕拒赔?但这是个误读。两年不可抗辩管的是“投保时没如实告知”能不能解除合同;它不意味着所有病都赔,也不替代免责条款的解释。本案真正争的,从来不是肖某瞒没瞒,而是:当“恶性肿瘤”已经明明白白落在保障责任里,保险公司能不能用一条模糊的“遗传性疾病免责”,把已经发生的重疾重新归类、轻轻抹掉。
司法实践其实有方向。类似家族性息肉病癌变案中,法院强调:家族性息肉病“一般与遗传有关”不代表一定由遗传引起;保险公司主张“遗传病导致癌变”,就要举证。合同保恶性肿瘤,又没把该种恶性肿瘤清晰除外,就不能靠推理拒赔。
好在这个故事没停在拒赔。9月24日,肖某账户收到泰康人寿打来的86320元,和起诉金额一致;律师说“事情已经解决”。 但“最后赔了”不代表一开始做得对。如果每一份交了十年的保单,都要靠媒体曝光、网红喊话、法院立案,才能把本该赔的钱要回来,那这保险卖的就不是安心,是赌谁更会闹。
一份重疾险的底色,应该是条款写明的病,确诊就赔;没写进免责的,不能事后发明免责。消费者要留好健康告知、条款原文、诊断证明;监管和行业也该看清,把“遗传倾向”扩写成“遗传性疾病免责”,是把医学不确定性转嫁成理赔霸王条款。十年交费,换的不是一纸合同,是一句“真出事时你别躲”。肖某拿回了86320元,可信任被拒赔通知划的那一道口子,就不是八万块能补回来的。
泰康四川分公司这次拒赔,这吃相,实在是太难看了。

 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-9-26 08:53

 楼主