【核心标题】创业板指暴跌4.37%再创年内新低,沪指险守3600点:算力硬件全面崩塌(中际旭创跌超10%创年内新低),银行/家电/煤炭逆势抱团,超4300股下跌,成交额缩至1.48万亿
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)上日核心判断回顾(基于11月13日复盘)
(二)今日盘面验证
三、11月13日 vs 11月16日板块强弱变化对比
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 继续崩塌:CPO/算力硬件(中际旭创创年内新低)
核心归因:财联社指出“海外算力供应链的不确定性依旧高企”,CPO概念为首的海外算力链继续深幅回调。中际旭创作为CPO龙头,股价刷新年内低点,是算力叙事持续瓦解的标志性信号。
2. 逆势抱团:银行/家电/煤炭(红利防御全面占优)
3. AI漫剧:低价股逆势延续
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期空方循环中的“创业板新低/算力崩塌/红利独存”阶段——创业板指跌4.37%再创年内新低,科创50跌5.16%领跌。超4300股下跌(涨跌比0.26:1),涨停仅32-33家。成交额缩至1.48万亿。算力硬件全面崩塌,银行/家电/煤炭红利防御抱团,玄学炒作持续清算。
(二)盘面定性:“创业板新低,红利独存”
今日盘面核心特征——成长全面崩塌、价值防御独存:
指数端:沪指跌0.87%险守3600点,创业板指跌4.37%再创年内新低,科创50跌5.16%。成长与价值的极致分化。
个股端:超4300股下跌,涨停仅32-33家。亏钱效应极端。
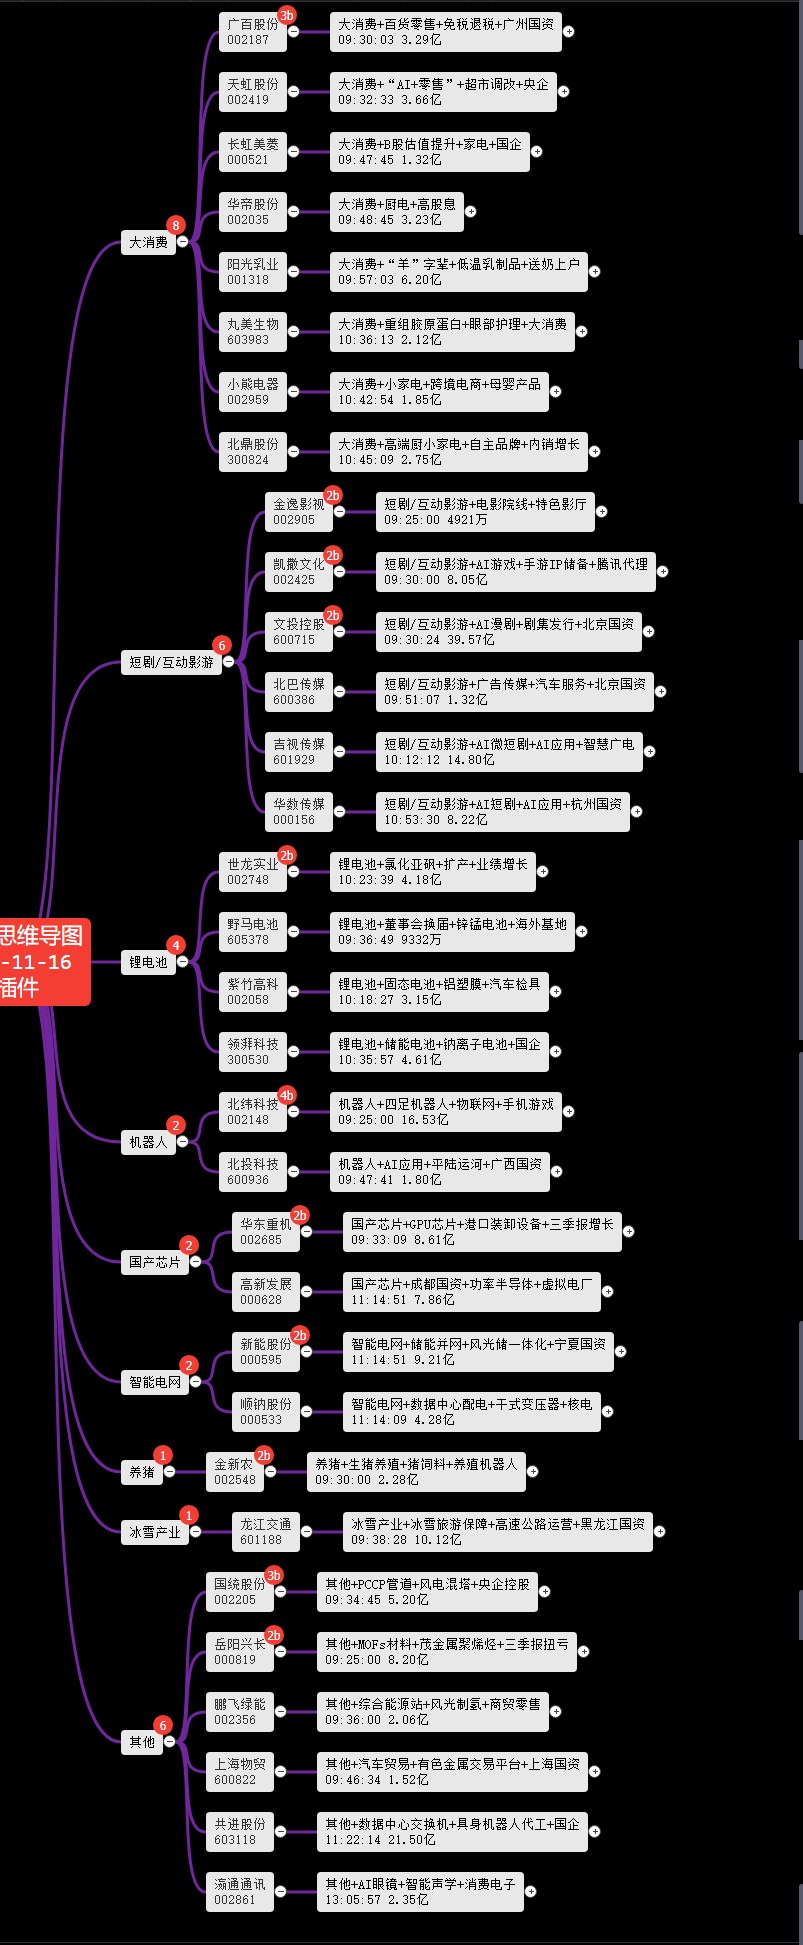
结构:银行/家电/煤炭红利方向逆势抱团,多股创历史新高。CPO/算力硬件全面崩塌,中际旭创创年内新低。AI漫剧低价股逆势延续,但带动效应有限。
三个关键信号:
中际旭创创年内新低:CPO龙头跌超10%,市值跌破5000亿,较6月高点跌超1000元。算力叙事的核心标的已经瓦解,海外算力供应链不确定性持续高企。
红利防御全面占优:银行多股创历史新高,美的集团/长江电力盘中创新高。财联社指出“红利股和长期国债价格持续背离,当前高股息股仍以避险资金入场主导”。
天普股份停牌核查:4连板人气股遭遇停牌,高位人气股亏钱效应持续放大。玄学炒作(大东方/百洋/襄阳轴承)成为杀跌重灾区。
(三)整体方向评估
五、赚钱效应与亏钱效应分析
(一)赚钱效应:极度萎缩,仅32-33股涨停
(二)亏钱效应:极端扩大,16-35家跌停
(三)赚钱效应与亏钱效应的关键结论
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日32-33股涨停、16股炸板(封板率67%)、16-35股跌停。连板晋级率42.86%,仅3只晋级。
(一)连板梯队
(二)连板与跌停潮的市场含义
八、明日观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.48-1.49万亿,较前日缩量约1712-1729亿。
主力资金流向:全天主力净流出430.28亿,沪深300成份股净流出182.96亿。仅美容护理/家用电器/社会服务获净流入。电子净流出超120亿居首,通信-超60亿,有色金属/机械设备均超30亿。北方华创净流入5.09亿居首,宁德时代4.87亿。中际旭创净流出19.31亿居首,东山精密-17.21亿,新易盛-11亿。
涨停跌停数据:32-33股涨停、16股炸板、16-35股跌停(真实67只)。北纬科技4连板,广百股份/国统股份3连板。
涨跌家数:全市场约1100-1145只上涨,约4300-4312只下跌,涨跌比约0.26:1。
标志性事件:① 创业板指跌4.37%再创年内新低;② 算力硬件全面崩塌(中际旭创跌超10%创年内新低,市值跌破5000亿);③ 银行/家电/煤炭逆势抱团(多股创历史新高);④ 天普股份停牌核查,高位股亏钱效应放大;⑤ 玄学炒作成杀跌重灾区(大东方/百洋/襄阳轴承2连跌停);⑥ 成交缩至1.48万亿。
关键催化/机构观点:
财联社:“海外算力供应链的不确定性依旧高企”,CPO概念为首的海外算力链继续深幅回调。高股息红利股继续得到资金抱团,红利股和长期国债价格持续背离,当前高股息股仍以避险资金入场主导。
银河证券:A股行情呈现反复拉锯特征,资金在成长与价值之间轮动切换。指数层面进一步大幅下行的空间有限,市场或仍处于震荡博弈窗口,以结构性轮动机会为主。杠杆盘已经历一轮集中出清,险资、年金等长线资金布局是支撑市场中长期底部的重要力量。
国泰海通:物理AI加速发展,高质量数据需求持续增长,数据供给成为制约模型发展的关键因素。关注真实数据采集与加工、仿真合成与空间数据两大方向。
中国证券报:本轮调整本质是局部资产去泡沫引发的流动性冲击,而非基本面的系统性恶化。“低利率+资产欠配”宏观格局未变,产业投资逻辑未变。
总结
11月16日,A股呈现“创业板新低、算力崩塌、红利独存”格局:三大指数集体走弱,沪指跌0.87%报3602.57点险守3600,深成指跌2.53%,创业板指跌4.37%报2320.02点再创年内新低,科创50跌5.16%领跌。超4300股下跌(涨跌比0.26:1),涨停仅32-33家,成交额缩至1.48万亿,缩量1712亿。
最大变化:算力硬件全面崩塌。中际旭创跌超10%创年内新低,较6月历史高点跌超1000元,A+H总市值跌破5000亿。剑桥科技跌停,沪电股份/兴森科技/深南电路触及跌停。电子净流出超120亿居首,通信-超60亿。财联社指出“海外算力供应链的不确定性依旧高企”。
红利防御全面占优:工行/建行/南京/成都/杭州/江苏/青岛银行创历史新高,美的集团/长江电力盘中创新高,长虹美菱/华帝/小熊涨停。财联社指出“当前高股息股仍以避险资金入场主导”。
玄学持续清算:大东方/百洋股份/东方环宇/闽发铝业跌停,襄阳轴承2连跌停。天普股份遭遇停牌核查,4连板人气股遭监管,高位股亏钱效应持续放大。
AI漫剧低价股逆势抱团:文投控股19天11板,吉视传媒/华数传媒涨停。百度推出短漫剧Studio,前10个月AI短剧超94%。但带动效应有限,无法扭转市场情绪。
机构提示:银河证券认为“指数层面进一步大幅下行的空间有限,市场或仍处于震荡博弈窗口,以结构性轮动机会为主”。中国证券报私募观点认为“本轮调整是局部去泡沫引发的流动性冲击,产业投资逻辑未变”。
周期综合定位:中期空方循环中的“创业板新低/算力崩塌/红利独存”阶段。创业板指创年内新低确认成长方向的系统性出清仍在延续,红利防御抱团是避险资金的被动选择。
策略:仓位1-2成,轻仓防御。仅关注银行/家电(红利防御,多股创新高)的避险属性,坚决回避CPO/算力硬件(中际旭创创年内新低,净流出超120亿)和玄学方向(大东方跌停,集中清算)。核心纪律:轻仓防御、不抄底算力、等企稳信号。创业板指跌4.37%创年内新低后,等待缩量企稳信号和跌停收敛后再考虑入场;银河证券“下行空间有限”的判断与极端普跌的现实形成对冲,但右侧信号尚未出现。

 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-11-16 21:49
 楼主