【核心标题】节前避险情绪集中释放,三大指数全天单边下行:沪指失守3900点,创业板指跌2.68%,超4300股飘绿,仅煤炭/福建板块逆势活跃
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)上日核心判断回顾(基于9月23日复盘)
(二)今日盘面验证
三、9月23日 vs 9月24日板块强弱变化对比
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 新主线崛起:风电设备(逆势走强)
风电设备板块今日逆势领涨,成为市场最大亮点:
核心催化逻辑:风电设备板块在近期持续活跃,锡华科技此前走出4连板,洛轴股份今日涨停接力。在科技方向全面溃退的背景下,风电成为资金防御性配置的少数方向之一。
2. 由强转极弱最大跌幅:PCB/AI硬件(全面崩溃)
昨日逆势领涨的PCB/AI硬件今日全面崩溃:
归因分析:①财联社指出“受到节前市场流动性持续匮乏,使得半导体和算力硬件端持续走出缩圈抱团行情”,但流动性匮乏下缩圈抱团最终难以为继;②超声电子跌停拖累整个PCB概念,VNA测试仪器细分成为“最后的抱团活口方向”,但创远信科、莱伯泰科等午后仍经历不小抛压;③节前避险情绪主导,资金从高位科技方向集中撤离。
3. 持续走弱:贵金属/有色(全球利率上行压制)
归因:巨丰投顾分析指出,美联储理事巴尔释放鹰派信号,全球无风险利率同步上行,直接压制风险资产估值,尤其对成长方向形成情绪扰动。
4. 次新股集体暴跌(亏钱效应持续释放)
关键判断:财联社指出“此前市场热捧的近端次新股亏钱效应持续释放,近端次新等纯投机方向高企的亏钱效应仍不利于短线资金迅速返场”。
5. 福建本地股尾盘异动
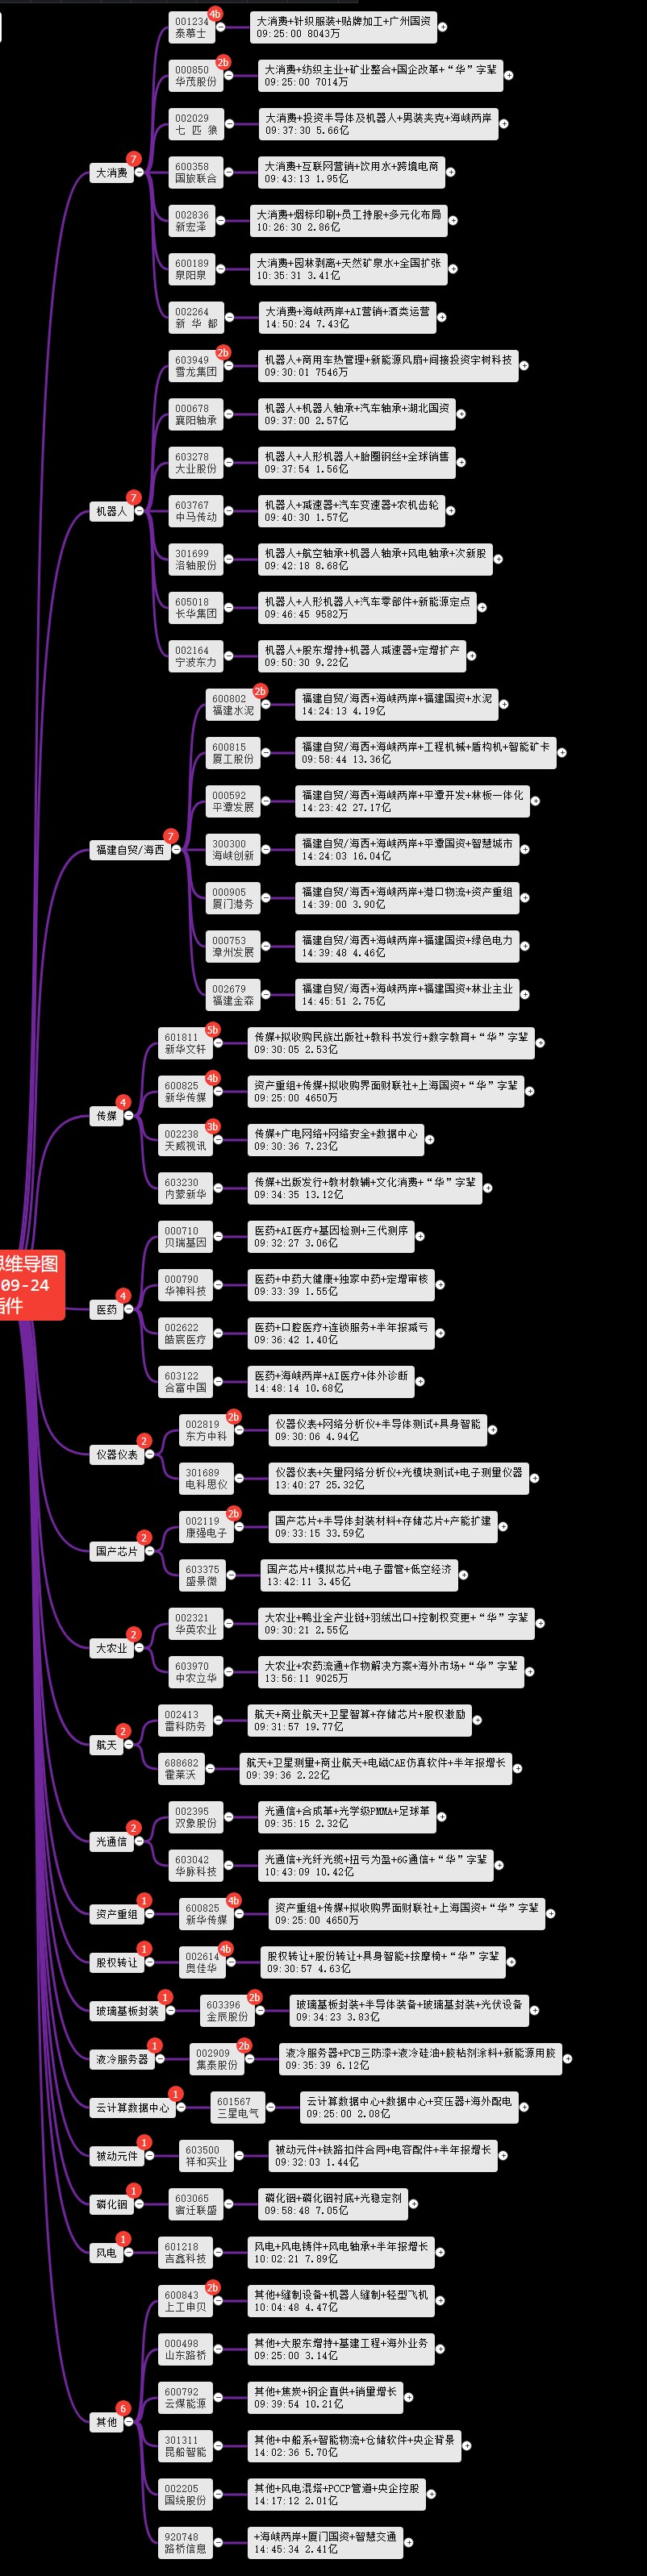
福建本地股尾盘异动拉升:海峡创新20CM涨停,平潭发展涨停(获开源证券西安西大街营业部买入2.08亿),福建水泥/漳州发展/厦门港务触及涨停。这是低位区域题材在普跌环境中的逆势博弈,但持续性存疑。
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期空方循环中的“节前避险/单边下行/极端普跌”阶段——三大指数全天单边下行,收于全天最低点,沪指失守3900点,创业板指跌2.68%。超4300股下跌,成交额连续两日低于2万亿。节前效应与外部利率扰动共同放大了调整。
(二)盘面定性:“单边下行,节前避险集中释放”
今日盘面核心特征——全天无抵抗的单边下跌:
指数端:三大指数低开低走,全天单边弱势下行,收于全天最低点位。沪指、深成指、沪深300创8月19日以来最大单日跌幅。
个股端:超4300股下跌,涨跌比仅0.26:1。仅煤炭、纺织服饰、银行、家电四个板块小幅上涨(涨幅均不到1%)。
成交端:1.65-1.67万亿,缩量1116-1140亿,连续两日低于2万亿。
三个关键信号:
科技方向全面溃退:电子净流出108.63亿居首,通信净流出63.88亿,中际旭创特大单净流出14.30亿居首。财联社指出“节前市场流动性持续匮乏,使得半导体和算力硬件端持续走出缩圈抱团行情”,但缩圈抱团最终难以为继。
次新股亏钱效应持续释放:沈鼓集团跌停(较前期高点跌超67%),世纪数码连续2日30CM跌停,凯达重工上市次日跌停。财联社指出“近端次新等纯投机方向高企的亏钱效应仍不利于短线资金迅速返场”。
外部扰动+节前效应共振:巨丰投顾分析,美联储理事巴尔释放鹰派信号,全球无风险利率同步上行,直接压制风险资产估值;同时中秋、国庆长假临近,资金交投意愿下降,节前效应与外部利率扰动共同放大了今日的调整。
(三)整体方向评估
五、赚钱效应与亏钱效应分析
(一)赚钱效应:极度萎缩,仅52股涨停
(二)亏钱效应:显著扩大,15家跌停
(三)赚钱效应与亏钱效应的关键结论
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日52股涨停、15股炸板、15股跌停。连板晋级率41.66%,封板率约78%。
(一)连板梯队
(二)连板与涨停潮的市场含义
八、明日观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.65-1.67万亿,较前日缩量约1116-1140亿,连续两日低于2万亿,为9月以来第4次成交额不足1.7万亿。
主力资金流向:两市主力资金全天净流出约289-300亿,特大单净流出355.75亿。国防军工净流入15.80亿居首,家用电器+7.21亿,农林牧渔+4.72亿。电子净流出108.63亿居首,通信-63.88亿,医药生物-37.52亿。国瓷材料特大单净流入10.95亿居首,中际旭创净流出14.30亿居首。
涨停跌停数据:52股涨停、15股炸板、15股跌停。新华文轩5连板,新华传媒/泰慕士/奥佳华4连板。
涨跌家数:全市场约1120只上涨,约4306只下跌,涨跌比约0.26:1。
标志性事件:① 三大指数全天单边下行,收于全天最低点;② 沪指失守3900点,创8月19日以来最大单日跌幅;③ 超4300股下跌,仅煤炭/纺织服饰/银行/家电小幅上涨;④ 次新股集体暴跌(沈鼓集团跌停,较前期高点跌超67%);⑤ 风电设备逆势走强(洛轴股份/吉鑫科技涨停);⑥ 福建本地股尾盘异动(海峡创新20CM涨停)。
机构观点汇总:
巨丰投顾郭一鸣:A股下跌背后是内外因素交织共同导致的结果。美联储理事巴尔释放鹰派信号,全球无风险利率同步上行,直接压制风险资产估值;同时国内临近中秋、国庆长假,行业轮动加快,资金交投意愿下降,节前效应与外部利率扰动共同放大了今日的调整。
银河证券:8月车市受益于淡季过后生产与消费端回暖,新能源持续贡献出口增长核心动能。展望后市,市场进入“金九银十”与年末消费旺季,车市销量有望逐月环比向上。
中信证券:AI算力正式迈入“全液冷”时代,液冷由“可选配置”升级为“刚性基建”。2026年有望成为液冷产业链订单—业绩集中兑现的转折之年。
花旗:预计美联储将于10月、12月维持利率不变,2027年6月恢复降息。
总结
9月24日,A股呈现“单边下行、极端普跌、节前避险”格局:三大指数全天低开低走,收于全天最低点,沪指跌1.22%报3888点失守3900点,深成指跌2.34%,创业板指跌2.68%。超4300股下跌(涨跌比仅0.26:1),成交额1.65-1.67万亿连续两日低于2万亿。上证指数、深证成指、沪深300创8月19日以来最大单日跌幅。
最大变化:科技方向全面溃退。PCB/AI硬件从昨日逆势领涨变为今日全面崩溃——超声电子跌停,逸豪新材跌超10%,电子板块主力净流出108.63亿居首,通信净流出63.88亿。中际旭创特大单净流出14.30亿居首。财联社指出“节前市场流动性持续匮乏,使得半导体和算力硬件端持续走出缩圈抱团行情”,但缩圈抱团最终难以为继。
核心特征:高位股系统性清算。哈药股份、一鸣食品、国芳集团、华丽家族等前期高位情绪股集体跌停。次新股亏钱效应持续释放——沈鼓集团跌停(较前期高点跌超67%),世纪数码连续2日30CM跌停,凯达重工上市次日跌停。
逆势方向:仅风电设备(洛轴股份/吉鑫科技涨停)、福建本地股(海峡创新20CM,平潭发展涨停)、纺织制造(华茂股份/华升股份涨停)、煤炭(云煤能源反包涨停)等低位防御方向逆势活跃。
核心归因:巨丰投顾指出,美联储理事巴尔释放鹰派信号,全球无风险利率同步上行,直接压制风险资产估值;同时中秋、国庆长假临近,资金交投意愿下降,节前效应与外部利率扰动共同放大了调整。
周期综合定位:中期空方循环中的“节前避险/单边下行/极端普跌”阶段。市场处于节前避险情绪集中释放期,成交连续地量,科技方向全面溃退,高位股系统性清算。
策略:仓位1-2成,轻仓等待节后方向。仅关注风电设备(逆势方向)和煤炭(反包修复)等低位防御方向,坚决回避PCB/AI硬件、贵金属、高位情绪股、次新股。核心纪律:轻仓等待、不抄底、等节后方向明确。9月25日为中秋前最后一个交易日,交投或进一步清淡,节后资金回流方向才是关键。

 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-9-24 22:56
 楼主