【核心标题】年内地量弱修复,三大指数微涨:固态电池/PCB/地产三线反弹,高位股退潮仍未结束,成交额萎缩至1.41万亿
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)上日核心判断回顾(基于9月28日复盘)
(二)今日盘面验证
三、9月28日 vs 9月29日板块强弱变化对比
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 新主线爆发:固态电池(政策催化+产业拐点)
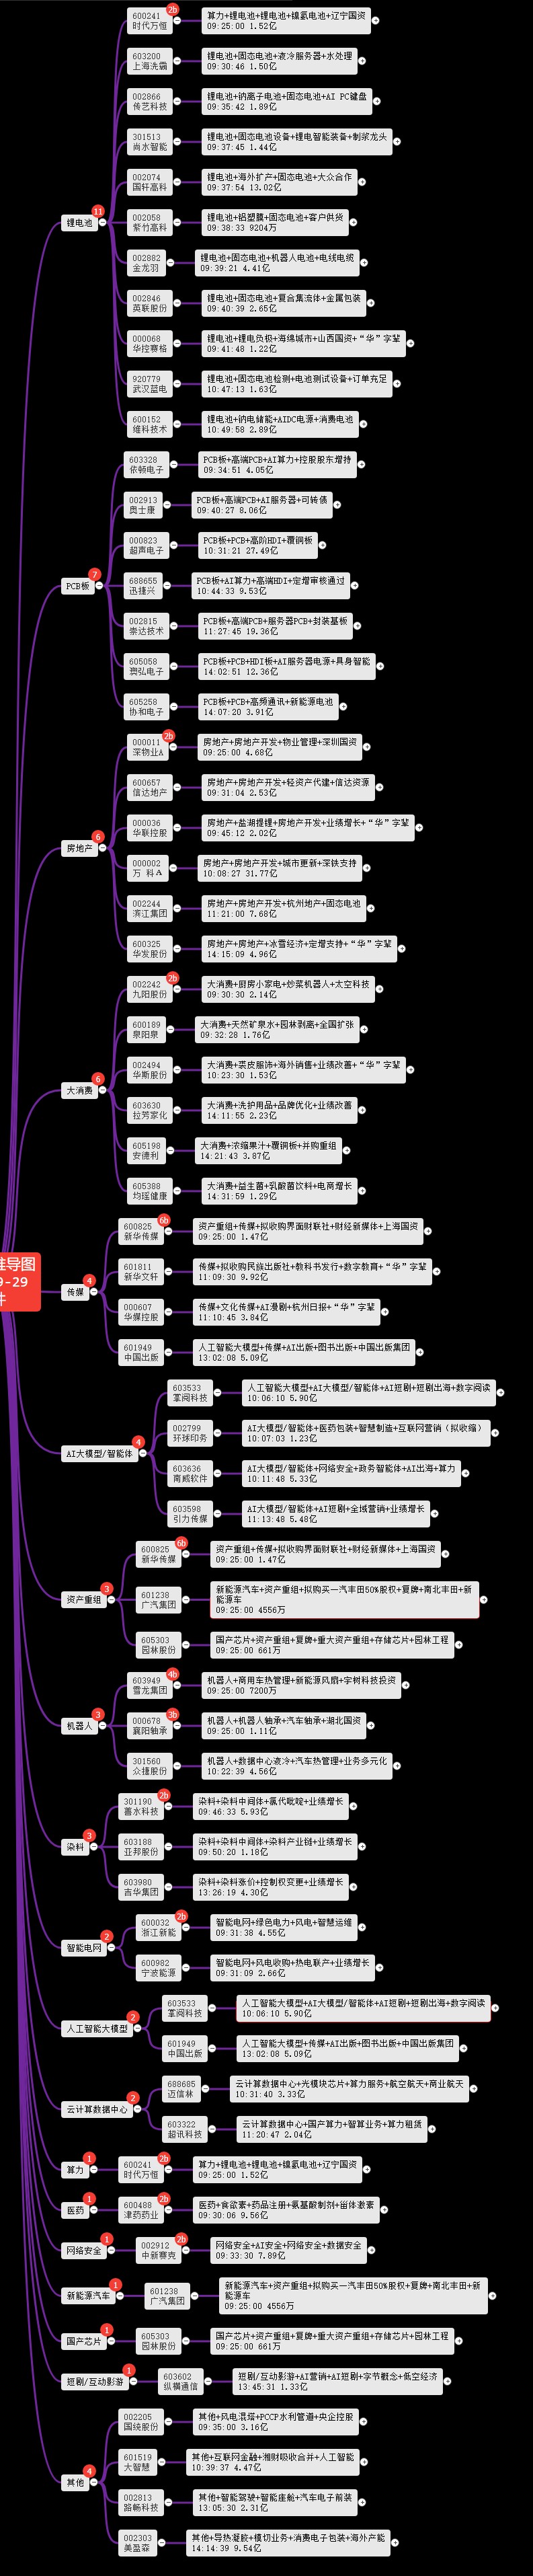
固态电池板块今日全面爆发,成为市场最强主线:
核心催化逻辑:
《新型电池产业发展“十五五”规划》发布:工信部等七部门联合制定,提出到2030年全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级。
产业推进加速:比亚迪计划在2027年推出搭载固态电池的车型。多家券商指出,固态电池将于2026年进入中试线落地与装车验证的关键阶段,干法电极等设备环节以及硫化物电解质、硅基负极等增量核心材料有望率先受益。
中信证券研报:预计2030年全球固态电池总出货将超700GWh,其中全固态电池超200GWh。中国半固态电池已量产,实现对欧美日韩的“弯道超车”。
风险提示:财联社指出“今日该板块的爆发与此前多轮炒作标的并无太大区别,且当前板块内尚未涌现出具代表性和人气地位的连板龙头,因此明日板块整体溢价仍难言乐观”。
2. 由弱转极强:PCB(澳弘电子12天8板反包)
昨日全面崩溃的PCB方向今日集体反包:
核心解读:财联社指出“PCB概念结束此前连续调整卷土重来,继续奠定其在算力硬件端核心地位”。但需注意,大市值个股修复力度有限——生益科技、沪电股份、中国巨石等修复乏力,资金深度抱团中小市值PCB个股的态势更为明显。
3. 由弱转强:房地产(政策催化全天领涨)
4. 高位股退潮仍未结束
财联社指出“高位股整体分化依旧,泰慕士、高争民爆、万向德农、金健米业等10厘米前期人气股连续2日跌停”。
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期空方循环中的“极致地量/弱修复/节前观望”阶段——三大指数缩量微涨,结束四连阴,但成交额1.41万亿刷新年内最低。固态电池(政策催化)和房地产(政策预期)成为新主线,PCB超跌反包,但高位股退潮仍未结束。
(二)盘面定性:“极致地量弱修复,政策驱动新方向”
今日盘面核心特征——地量之下的结构性修复:
指数端:三大指数尾盘震荡拉升后再度回落,科创50走势偏强。沪指微涨0.18%报3830点,结束四连阴。
个股端:超3400股上涨,57股涨停。但高位股退潮仍未结束,金健米业/万向德农2连跌停。
成交端:1.41万亿,缩量2936亿,刷新年内最低。
三个关键信号:
固态电池成为新主线:《新型电池产业发展“十五五”规划》发布,全固态电池2030年规模化应用目标明确。武汉蓝电30CM涨停,尚水智能20CM,板块涨停潮。
PCB率先反包:澳弘电子12天8板反包涨停,迅捷兴20CM,PCB成为算力硬件中率先企稳的细分方向。但大市值个股修复力度有限。
高位股退潮延续:金健米业、万向德农2连跌停,会稽山、国芳集团跌停。财联社指出“高位股整体分化依旧”。
(三)整体方向评估
五、赚钱效应与亏钱效应分析
(一)赚钱效应:政策驱动+超跌反包,57股涨停
(二)亏钱效应:高位股退潮延续,玻璃基板领跌
(三)赚钱效应与亏钱效应的关键结论
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日57股涨停、8股炸板、封板率88%。连板晋级率42.86%,但昨日连板股仅3只实现晋级。
(一)连板梯队
(二)连板与涨停潮的市场含义
八、节后观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.41万亿,较前日缩量约2936亿,刷新年内最低。
主力资金流向:全天主力资金净流入约86.81亿。固态电池、房地产、PCB方向获资金集中。鸿富诚获龙虎榜资金净买入4.2亿元居首。
涨停跌停数据:57股涨停、8股炸板、封板率88%。新华传媒6连板,澳弘电子12天8板,雪龙集团4连板。
涨跌家数:全市场约3471只上涨,约1933只下跌,涨跌比约1.80:1。
标志性事件:① 三大指数缩量微涨,结束四连阴;② 成交额1.41万亿刷新年内最低,缩量2936亿;③ 固态电池概念爆发(武汉蓝电30CM,尚水智能20CM);④ PCB集体反包(澳弘电子12天8板);⑤ 地产全天领涨(万科A/滨江集团涨停);⑥ 高位股退潮仍未结束(金健米业/万向德农2连跌停)。
机构观点汇总:
广发证券:长假前进一步减仓的必要性不强,反而容易错过假期后潜在的反弹机会。历史上假期后第一周,TMT板块跑赢全部A股的概率在主要风格指数中最高。节前最后一周若成长风格再有调整,则为Q4提供了难能可贵的布局机遇。
中泰证券:“持股过节”仍是当前的基准建议。当前市场成交量已降至相对低位,长期资金仍在底部吸纳。A股科创行情历来启动晚于海外,但大概率不会缺席全球AI上行周期。建议长假前维持“科技进攻、能源安全对冲”的组合结构。
东吴证券:A股具备一定的“国庆假期效应”。节前两个交易日往往是布局的最佳窗口期,节后大盘可能会快速上涨;市场呈现“节前缩量、节后放量”特征;节前大盘/消费风格相对占优,节后指数普涨、小盘弹性更佳。
中国银河证券:节前出于避险考虑而观望的资金将逐步回流,这将在边际上改善市场的成交活跃度。四季度稳增长、稳市场政策预期升温,地产端政策信号密集催化。
总结
9月29日,A股呈现“极致地量弱修复、政策驱动新方向”格局:三大指数缩量微涨结束四连阴,沪指涨0.18%报3830点,深成指涨0.34%,创业板指涨0.09%,科创50涨0.86%走势偏强。成交额1.41万亿,缩量2936亿,刷新年内最低。超3400股上涨,57股涨停,封板率88%。
最大变化:固态电池成为新主线。《新型电池产业发展“十五五”规划》发布,2030年全固态电池规模化应用目标明确。武汉蓝电30CM涨停,尚水智能20CM涨停,上海洗霸/国轩高科/金龙羽等涨停,板块全面爆发。
最大亮点:PCB集体反包。昨日全面崩溃的PCB方向今日强势反弹——澳弘电子反包涨停走出12天8板,迅捷兴20CM涨停,依顿电子4天2板。PCB成为算力硬件中率先企稳的细分方向。
政策驱动:房地产全天领涨——国务院常务会议指出“研究出台稳定房地产市场政策措施”,深物业A2连板,万科A/滨江集团/信达地产/华联控股涨停。
核心制约:高位股退潮仍未结束。金健米业、万向德农2连跌停,会稽山、国芳集团跌停,金辰股份断板即跌停。财联社指出“高位股整体分化依旧”。成交额1.41万亿刷新年内最低,极致地量说明节前交投清淡到极致。
周期综合定位:中期空方循环中的“极致地量/弱修复/节前观望”阶段。政策驱动方向(固态电池/地产)成为资金新共识,PCB超跌反包,但高位股出清仍在延续。
策略:仓位3-4成,适度布局节后。聚焦固态电池(政策催化核心)、PCB(超跌反包)、房地产(政策预期)三大方向,坚决回避玻璃基板、农林牧渔、高位消费股。核心纪律:聚焦政策方向、不追高、关注节后量能。广发证券指出“长假前进一步减仓的必要性不强,反而容易错过假期后潜在的反弹机会”,历史上节后第一周TMT跑赢概率最高。节后资金回流方向将是市场企稳的关键信号。

 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-9-29 22:03
 楼主