【核心标题】深V反转“大奇迹日”:沪指收复3800点,传媒/券商/固态电池三线领涨,算力硬件延续调整,宁德时代净流入26亿居首
一、市场观察数据速览
二、核心判断 vs 今日盘面验证
(一)上日核心判断回顾(基于10月8日复盘)
(二)今日盘面验证
三、10月8日 vs 10月9日板块强弱变化对比
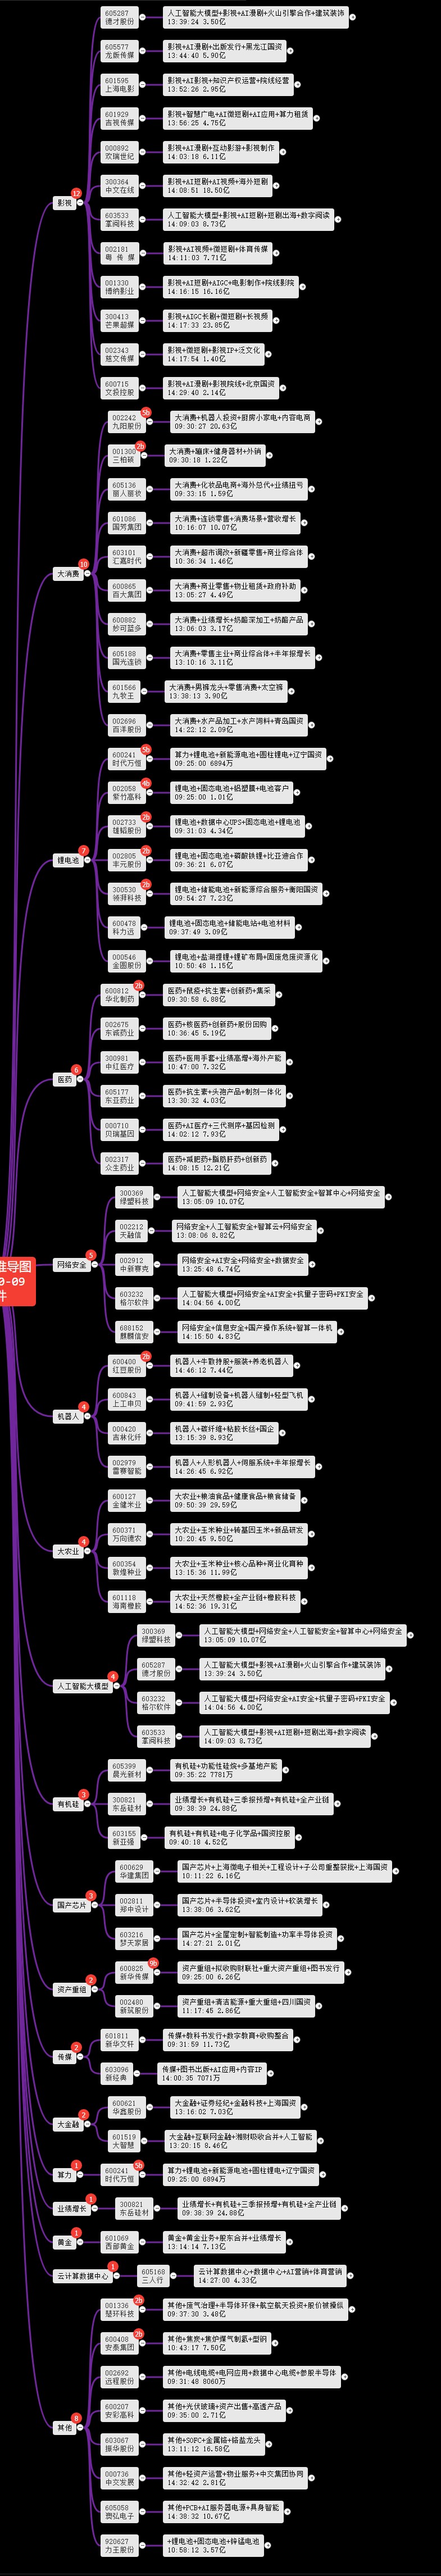
(一)行业板块强弱变化总览
(二)关键板块强弱变化深度解析
1. 由弱转极强最大涨幅:传媒/AI应用(涨停潮)
传媒板块今日全面爆发,申万行业涨5.28%居首:
核心催化逻辑:①OpenAI营收预期“先抑后扬”——隔夜报道称OpenAI年化营收比预期低200亿美元,但随后有报道称OpenAI预计年底年化营收将达到或超过700亿美元,企业业务增长为主要驱动力,市场情绪从恐慌转为乐观。②AI+内容成为当日最强主线——AI视频涨5.48%、短剧游戏涨5.42%、AI语料涨4.84%。③新华传媒拟收购界面财联社100%股权,并购重组逻辑持续发酵。
2. 午后异动:券商/非银金融(“牛市旗手”做多)
关键判断:大金融板块午后异军突起,一举点燃市场做多信心,是推动指数深V反转的核心力量。
3. 持续走强:固态电池/锂电池(时代万恒5连板)
4. 延续调整:算力硬件(CPO/PCB/MLCC)
关键判断:财联社指出“在整个硬件端整体亏钱效应尚未改善前,市场热点仍将聚焦于一些超跌的非科技分支间快速轮动”。
(三)板块强弱变化的核心结论
四、周期定位与盘面判势
(一)周期综合定位
综合定位结论:当前市场处于中期多方循环中的“深V反转/软件接棒/情绪修复”阶段——三大指数探底回升,沪指收复3800点,创业板指3000点失而复得。成交额放量2184亿重回近2万亿,超3200股上涨,72股涨停。传媒/券商/固态电池三线领涨,算力硬件延续调整。
(二)盘面定性:“深V反转,软件内容涨、硬件算力跌”
今日盘面核心特征——典型的“大奇迹日”深V反转:
早盘:受OpenAI营收预期报道影响,三大指数低开低走,沪指失守3800点(最低3754),创业板指跌破3000点,科创50一度跌超4%。
午后:OpenAI营收预期“反转”报道提振情绪,宽基ETF集中放量,券商/传媒/贵金属带动指数快速拉升,三大指数悉数翻红。
定性:恐慌性杀跌在午前集中释放,午后资金进场抄底。市场呈现鲜明的“软件内容涨、硬件算力跌”的高低切换特征。
三个关键信号:
传媒/券商成为反转核心:传媒+5.28%掀涨停潮(中文在线/芒果超媒20CM),券商午后异动(华鑫股份/大智慧涨停),两板块合力推动指数翻红。
固态电池持续走强:时代万恒5连板,紫竹高科4连板,宁德时代净流入26.39亿居首。七部门政策+10月排产数据(同比+57%)构成产业面支撑。
算力硬件延续调整:电子净流出133.40亿居首,MLCC/PCB/CPO持续回撤。财联社指出“硬件端整体亏钱效应尚未改善”。
(三)整体方向评估
五、赚钱效应与亏钱效应分析
(一)赚钱效应:集中于软件/政策链,72股涨停
(二)亏钱效应:集中于算力硬件,10家跌停
(三)赚钱效应与亏钱效应的关键结论
六、板块主线与涨停梯队
七、连板梯队与炸板个股分析
今日72股涨停、14股炸板、10股跌停。连板晋级率40%,封板率83%。
(一)连板梯队
(二)连板与涨停潮的市场含义
八、下周初观察个股
九、定节奏:制定个人交易计划
十、市场观察与机构观点
成交数据:沪深两市成交约1.9-1.92万亿,较前日放量约2184-2200亿,重回近2万亿。
主力资金流向:两市主力资金净流出126.22亿(创业板-46.51亿,沪深300-47.58亿)。传媒净流入30.67亿居首,电力设备+28.72亿,有色金属+25.38亿,农林牧渔+17.38亿,非银金融+15.28亿。电子净流出133.40亿居首,通信-40.73亿,机械设备-34.82亿。宁德时代特大单净流入15.98亿居首,天赐材料+12.13亿。
涨停跌停数据:72股涨停、14股炸板、10股跌停。新华传媒9连板,九阳股份/时代万恒5连板,紫竹高科4连板,澳弘电子15天9板。
涨跌家数:全市场约3297只上涨,约2145只下跌,涨跌比约1.54:1。
标志性事件:① 深V反转“大奇迹日”,创业板一度跌超3%后收红;② 传媒板块掀涨停潮(中文在线/芒果超媒20CM,新华传媒9连板);③ 券商午后异动(华鑫股份/大智慧涨停);④ 固态电池逆势涨停潮(时代万恒5板,宁德时代净流入26亿);⑤ 算力硬件延续调整(电子净流出133亿居首);⑥ 成交1.9万亿放量2184亿,宽基ETF集中放量。
机构观点汇总:
开源证券:对于A股科技板块而言,节前同时存在三个压制因素:自身交易拥挤、海外科技调整、美债利率上行。到国庆假期之后,前两项已经出现明显改善。A股自身拥挤度从高位回落,海外AI硬件重新走强,同时近端加息预期也有所降温。因此,科技板块节后的反弹土壤较节前明显改善。
东吴证券首席经济学家芦哲:当前支撑科技行情的产业逻辑依然成立,北美四大云厂商资本开支、国内龙头三季报业绩均超预期,9月被减持的高景气方向存在资金回补需求,但科技的普涨阶段已经结束,国产链短期相对占优,半导体设备、PCB与覆铜板、存储、数据中心电力设备、国产算力链等方向值得关注。
国联民生证券首席经济学家陶川:当前市场正处于“政策底—市场底—基本面底”的传导链条中。政策底已在三季度夯实,基本面底则需观察三季报与四季报的衔接,若三季报证实盈利改善,指数中枢则有望抬升。因此,四季度胜负手在于行情能否从“政策预期定价”顺利切换至“盈利验证定价”。
鹏华基金研究部宏观研究员蒋昱东:当前市场可能正处于结束震荡、重新选择方向的过程中,相对收益依然把握高景气线索。AI硬件与材料,从盈利的角度,依然是最强景气板块,PCB、光模块、服务器等在去年高基数背景下仍维持高景气度,订单外溢效应明显,业绩兑现确定性得到验证。
总结
10月9日,A股呈现“深V反转、软件接棒、情绪修复”格局:三大指数早盘一度大幅杀跌(创业板跌超3%,科创50跌超4%),午后在券商/传媒/贵金属带动下快速拉升,悉数翻红。沪指涨0.05%报3813.79(盘中最低3754),创业板指涨0.22%报3043.33(盘中失守3000点),北证50涨2.49%领跑。成交额1.9万亿,放量2184亿,重回近2万亿。超3200股上涨,72股涨停。
最大变化:传媒/AI应用全面爆发。受OpenAI营收预期“先抑后扬”报道影响,市场情绪从恐慌转为乐观。传媒板块+5.28%居申万第一,主力净流入30.67亿居首。中文在线/芒果超媒20CM涨停,新华传媒9连板,上海电影/龙版传媒/吉视传媒涨停,AI视频/短剧游戏/AI语料全面走强。
核心特征:“软件内容涨、硬件算力跌”的高低切换。券商午后异动(华鑫股份/大智慧涨停),固态电池持续走强(时代万恒5连板,宁德时代净流入26.39亿居首),贵金属拉升(西部黄金涨停,金价破4200美元)。但算力硬件延续调整——电子净流出133.40亿居首,MLCC/PCB/CPO持续回撤。
核心推手:宽基ETF午后集中放量——科创50ETF华夏成交超100亿(超昨日全天),创业板ETF易方达成交超808亿(超昨日全天),成为V型反转的重要资金推手。
机构提示:开源证券指出“科技板块节后的反弹土壤较节前明显改善”(拥挤度回落+海外AI硬件重新走强),但“科技的普涨阶段已经结束,国产链短期相对占优”。陶川强调“四季度胜负手在于行情能否从政策预期定价切换至盈利验证定价”。
周期综合定位:中期多方循环中的“深V反转/软件接棒/情绪修复”阶段。传媒/券商/固态电池成为资金新共识,算力硬件持续出清。成交重回近2万亿是积极信号,但硬件端亏钱效应尚未改善。
策略:仓位4-5成,聚焦传媒/AI应用(核心主线,净流入30亿)、券商(午后异动,基本面催化)、固态电池(政策+排产双驱动)三大方向,坚决回避算力硬件(电子净流出133亿,等企稳信号)。核心纪律:聚焦软件/政策链、不抄底硬件、关注量能。10月进入三季报业绩验证期,盈利确定性方向将是资金聚焦重点。

 本贴仅代表作者观点,与麻辣社区立场无关。
 客户端下载


 发表于 2026-10-10 00:06
 楼主