“砍头息”,这三个字听起来只是金融术语,但在无数个底层家庭里,它是一把不见血的刀,是吃人不吐骨头的恶魔。
试想一下,一个为了给重病父亲筹措救命钱的儿子,推开贷款公司的大门时,心里揣着的是怎样的焦灼与期盼?可他迎来的,却是一场蓄谋已久的围猎。贷9万1,直接砍掉24500,连本带息却要按照10余万来偿还。这哪里是贷款,这分明是趴在穷人伤口上吸血的蚂蟥!
那被扣除的“砍头息”,抹掉的是病人的医药费,是孩子的学费,是家庭赖以生存的最后一点底气。因为这笔债,妻子闹着离婚,家人互相指责,原本就风雨飘摇的家,被这套路贷彻底逼到了分崩离析的边缘。高利息榨干的不仅是钱包,更是无数个家庭的血脉和希望。
而在这场惨烈的收割背后,银行扮演了什么角色?款,是银行放的;钱,是银行赚的。可是当担保公司用伪造的假合同、冒名的营业执照、私设的密码去干那些违法乱纪的脏活时,银行却干干净净地隐身了。
银行是什么?银行就是那个躲在“合规”盾牌背后的幕后推手,是放任“白手套”去咬人的饲主!他们不仅要赚取丰厚的利息,还要把所有的风险、恐慌和违法成本,全数转嫁给无辜的借款人。如果连最基本的面签核保、资金监管都形同虚设,甚至为虎作伥,那这种“银行放款、公司违法”的双簧,究竟是对金融规则的践踏,还是对底层老百姓的嘲弄?
三年,整整一千多个日夜,贷款人经历的是常人难以想象的精神摧残。车钥匙在别人手里,车上装着随时盯着你的GPS,身份证被扣押二十多天,随时面临被催收、被拖车、被黑社会威胁的恐惧。那种悬在头顶的达摩克利斯之剑,那种每天一睁眼就担心全家被毁的恐慌,生生把一个正常人逼成了惊弓之鸟。
好不容易咬碎了牙,熬了三年还清了所有高息,换来的却是什么?是监管部门“指鹿为马”的冷漠回复,是车钥匙被扣留数月的绝望。直到省局的一纸文书打回重做,直到银行领导跨市上门,那把“消失”了三年的钥匙才在两天内“火速”现身。
这充满黑色幽默的结局,宛如一记响亮的耳光,打在了所有标榜“合规风控”的金融机构脸上,更打在了基层监管者的脸上!三年了,贷款人流的血、受的怕、被毁掉的平静生活,难道就凭这把迟到的钥匙,就能一笔勾销吗?那些藏在“砍头息”黑幕背后的既得利益者,究竟还要让多少家庭用血泪来买单?
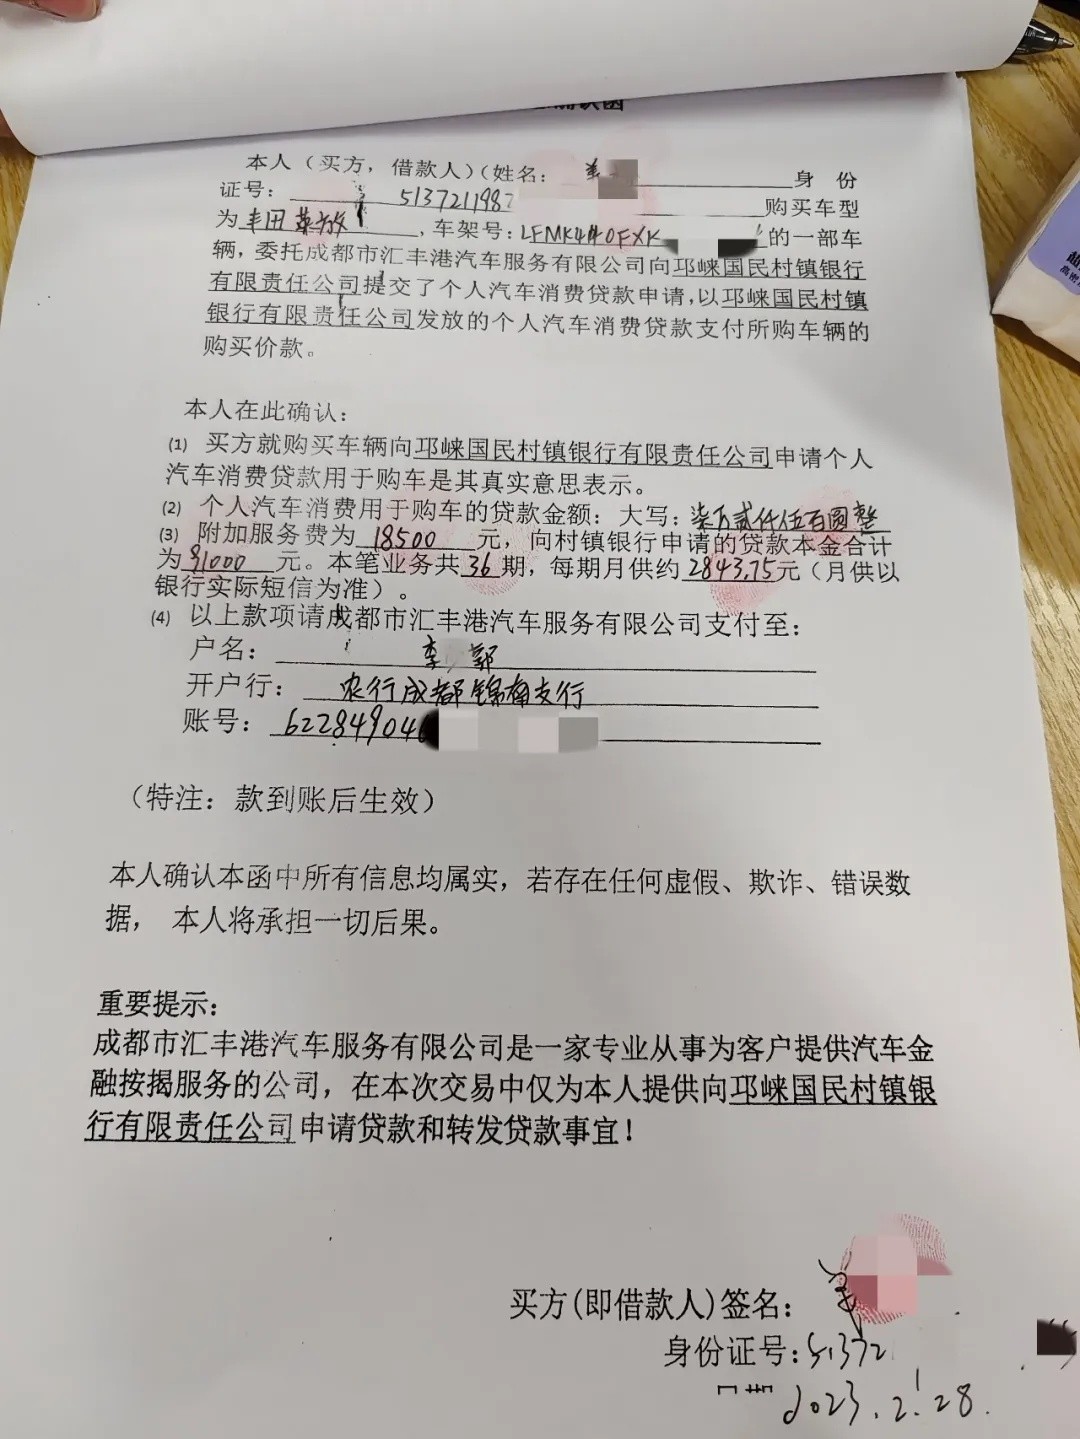
三年前,家住巴中市通江县的姜先生,因急需资金,网上查询车贷信息后被中介主动联系,最终在成都办理了一笔9.1万元车抵贷。车辆登记证书(绿本)被抵押,被强扣1.85万元“担保费”,另支付6000元中介费,身份证被扣押20余天。三年后连本带息还清贷款,姜先生却数月拿不回被担保公司扣留的车钥匙。
离奇的是,当他向邛崃金融监管支局投诉,调查结论竟认定“姜先生本人异地取款、在邛崃有门市经营”,未发现银行违规,直至四川省金融监管局责令重新核查、银行领导才跨市上门面谈,仅仅两天后,那把久要不回的车钥匙,就由银行火速寄到姜先生手中。
连环套:绿本已押,为何还要强收1.85万“担保费”与6000元中介费?
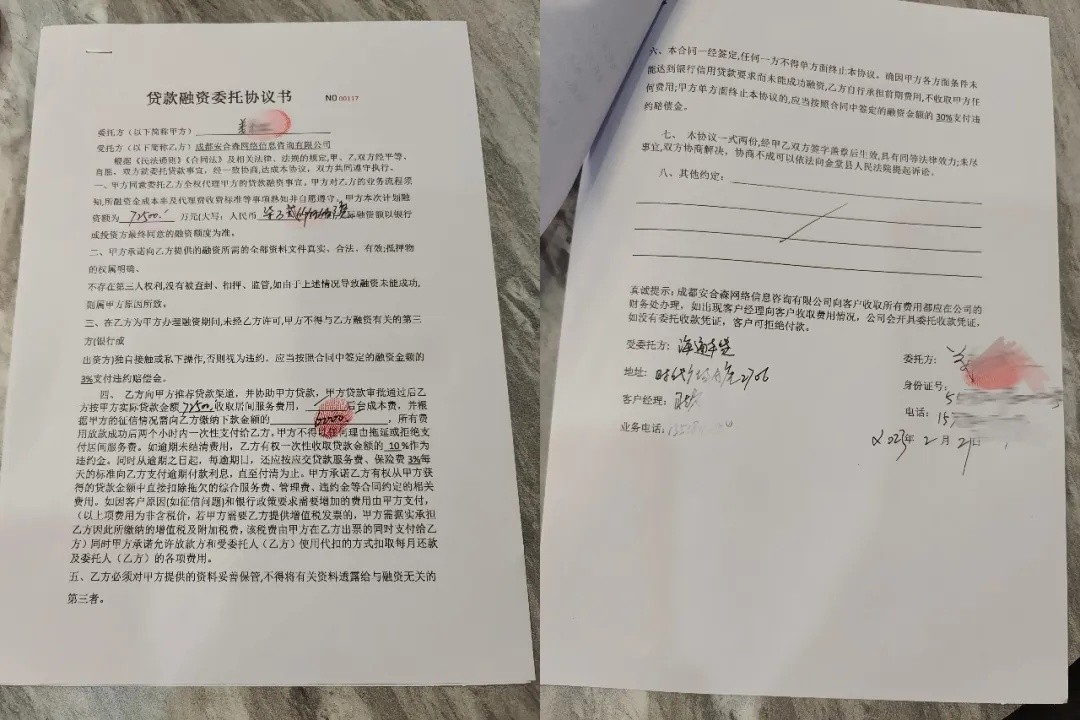
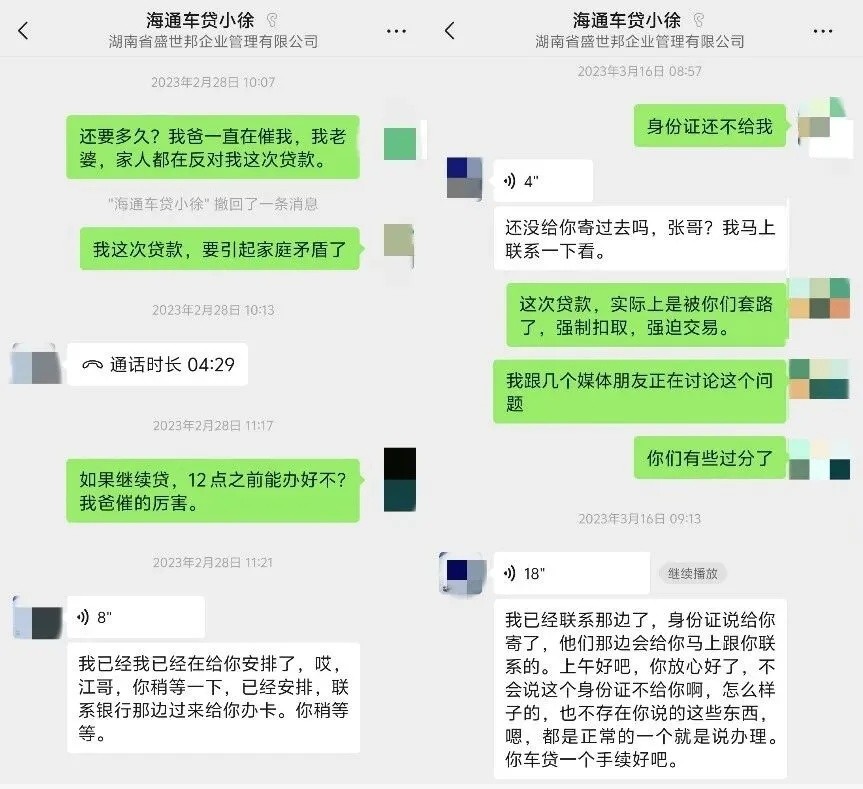
2023年2月,急需用钱的姜先生在网上查询车贷信息。很快,自称“海通车贷”的中介主动联系他。2月27日,姜先生被带至成都双流区的担保公司。当晚,他签署大量空白合同,车钥匙、身份证、车辆登记证书被一并收走,车上被私自加装GPS定位设备。
“车辆抵押,绿本押给银行,为什么还要多一家担保公司收我18500元?”银行后续解释称采用“抵押+担保”双重风控模式,但该笔18500元是直接从9.1万元贷款本金中扣除,属于砍头息。
更诡异的操作发生在2月28日中午12时许。两名银行工作人员携带设备到担保公司现场,当着担保公司人员的面为姜先生办理银行卡。卡片办好后并未交给姜先生,银行卡密码由担保公司人员设置。这意味着担保公司完全掌控该银行卡的资金进出权限。
当天上午,姜先生察觉风险,明确提出放弃贷款。中介与担保公司随即以“不贷属于违约,需要支付违约金”相要挟,扣押身份证、车钥匙不予归还。迫于资金需求,姜先生只能继续办理。
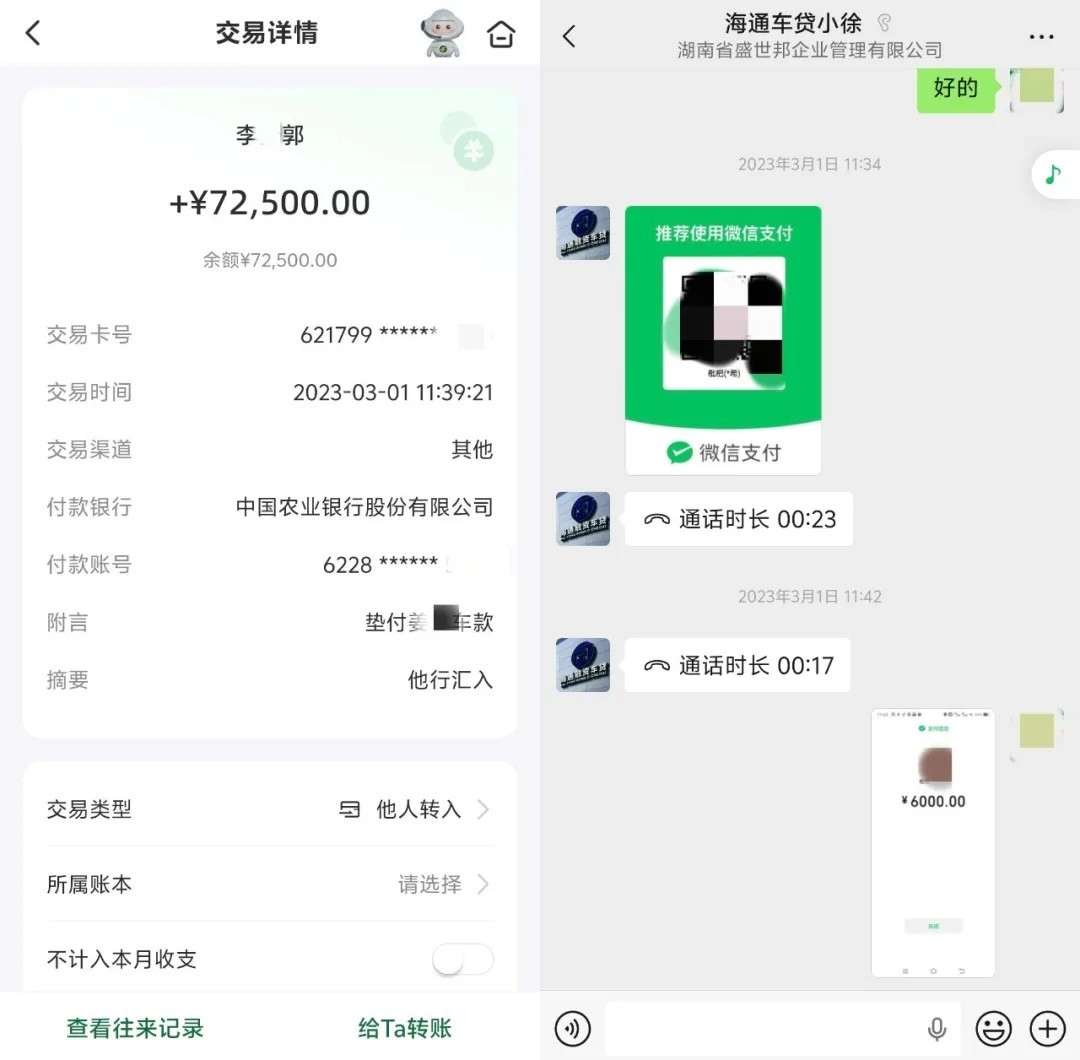
3月1日,担保公司员工李某郭向姜先生转账72500元,附言“垫付姜先生车款”;姜先生收款后,立即通过微信扫码向个人账户“杨某”支付6000元中介费。9.1万元贷款经过层层扣费,姜先生实际到手仅66500元。
2月27日,姜先生先在锦江区总府路时代广场,和该中介签订《贷款融资委托协议书》,协议约定融资72500元、中介费6000元,这份协议无公司公章,仅有客户经理签名,之后才被带至位于双流的担保公司。姜先生留存资料显示,该笔贷款放款主体为邛崃国民村镇银行,实际贷款总额为91000元,期限36期,每期月供约2843元。
时间差魔术:3月1日的“垫付”,与3月20日的“放款”
资金流水背后,藏着极具争议的“时间差魔术”。
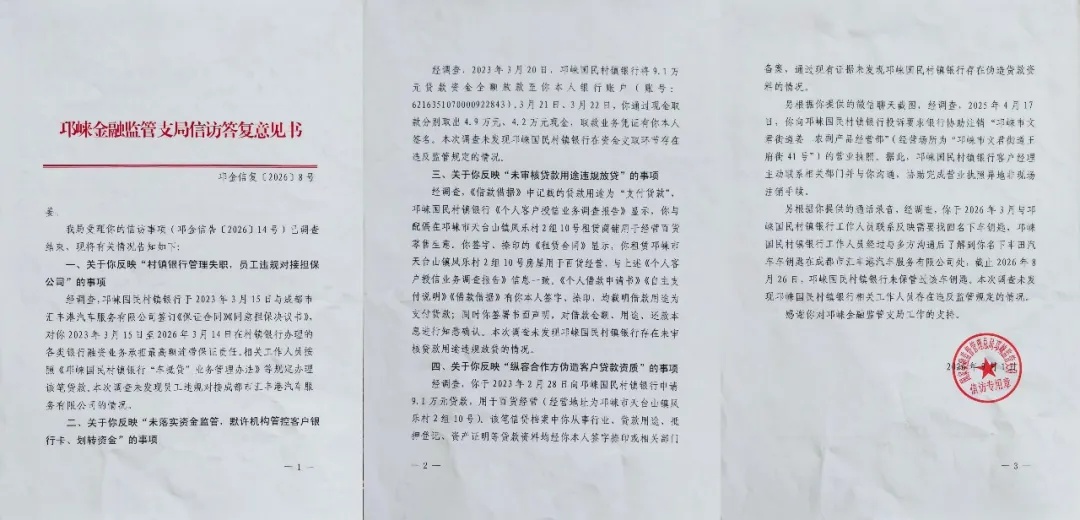
邛崃金融监管支局的调查回复载明:银行放款时间为3月20日,认定姜先生本人于3月21日、22日在邛崃的银行柜台签字取现4.9万元、4.2万元。
“银行3月20日才放款,担保公司3月1日拿什么‘垫付’给我?”疑点清晰可见:担保公司借助由其掌控的银行卡与密码,在银行正式放款前,先行扣下砍头息,并转账制造垫付流水;待3月20日9.1万元贷款打入该银行卡后,再分两次取出来留作自用。而基层监管部门直接认定柜台取款、签字行为是姜先生本人完成。
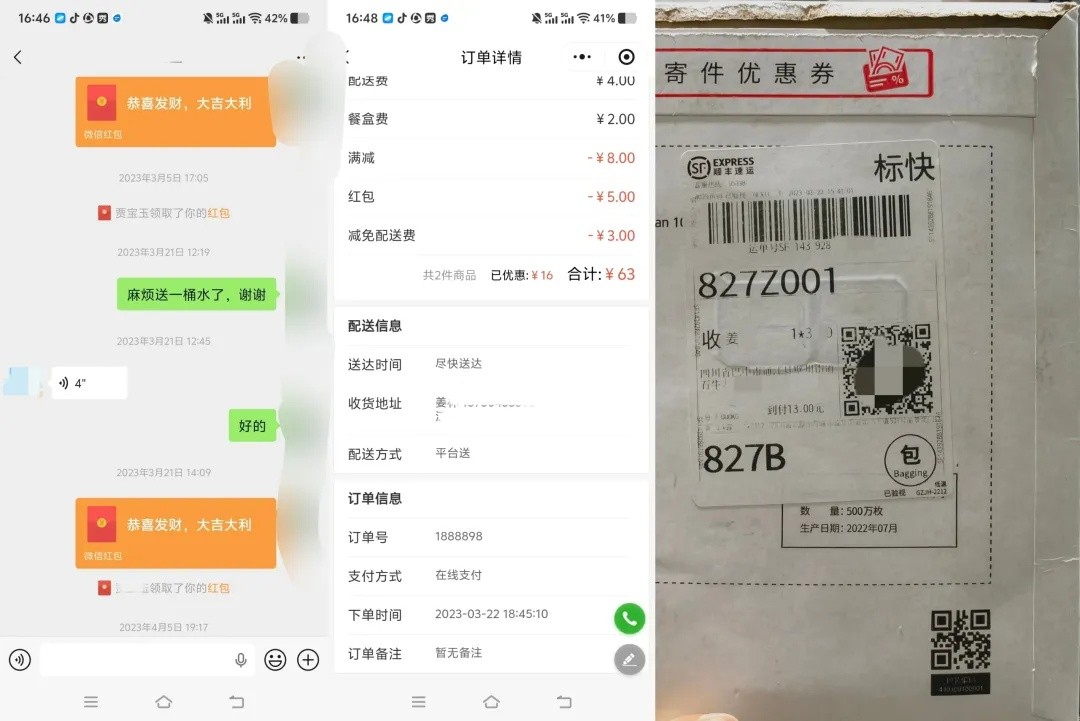
事实是,这两天姜先生身处通江,有3月21日通江外卖订单记录、22日通江送水记录佐证;身份证、银行卡直到3月22日下午才从邛崃到付寄出,姜先生23日才在通江签收。“卡和身份证都在担保公司手里,密码也是他们设置的,我人在300公里外,柜台里的‘姜先生’是谁?签字是谁伪造的?”该次调查未调取柜台监控、未做笔迹比对,仅凭纸面签名材料结案。
 荒诞调查:无视地址与性质不符,直接采信“假门市”
邛崃支局的调查回复还载明,该笔贷款用途为姜先生在邛崃经营百货,附带一份有姜先生签名的房屋租赁合同。
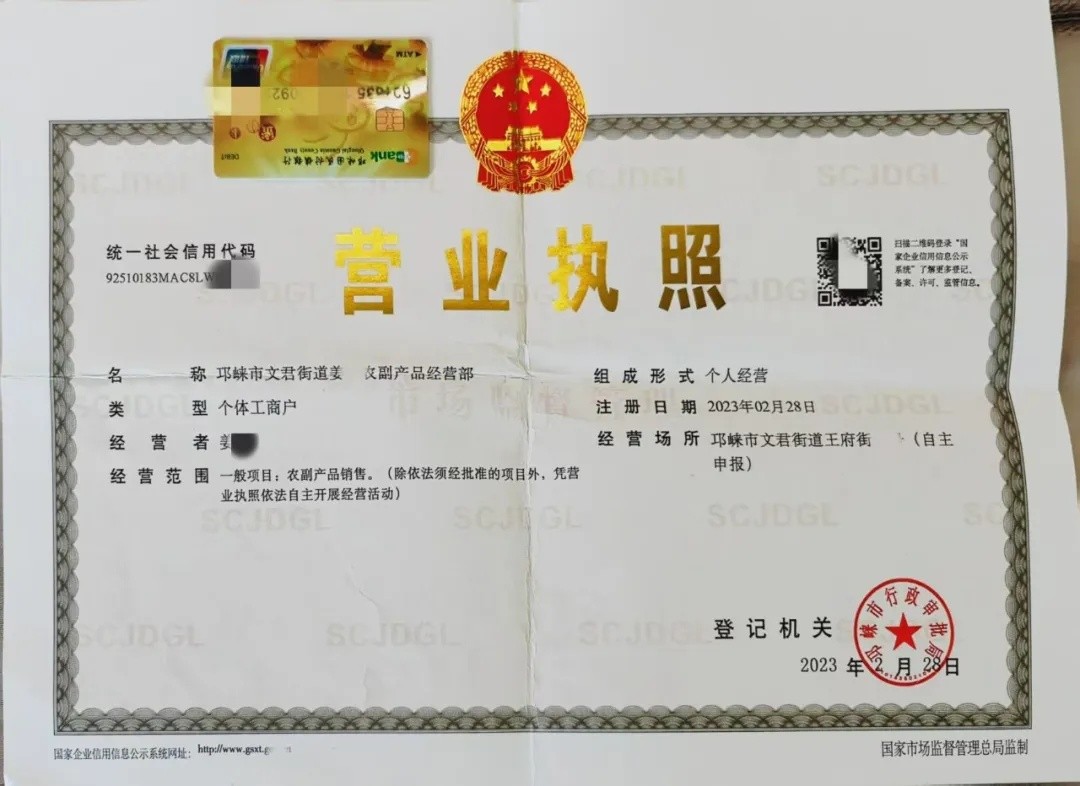
但这里有一处被调查完全忽略的致命漏洞:这份用于佐证经营用途的门市租赁合同,和后续冒名注册的“邛崃市文君街道姜先生农副产品经营部”,登记地址、经营性质互相不匹配。
“我这辈子都没在邛崃居住过,哪来的门市?”姜先生称,他从未在邛崃承租门市,也没有签署这份租赁合同;相关材料,是担保公司利用空白纸张、强制人脸识别操作伪造。邛崃支局核查阶段,既没有实地核验门市是否真实存在,也没有向当事人核实情况,直接采信伪造合同,认定姜先生存在正常经营。这种只采信书面材料、不做实质核查的形式化调查,变相为造假行为放行。
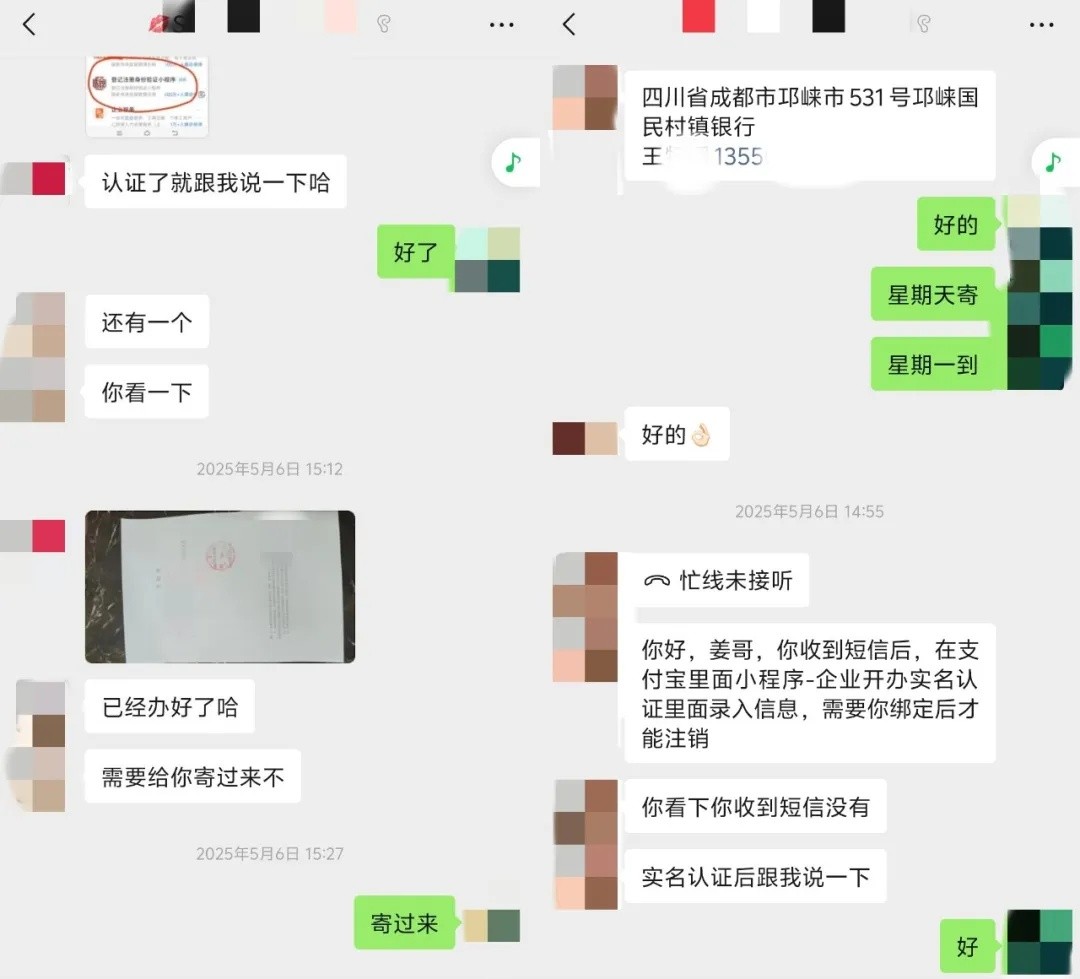
更具讽刺性的是,2025年姜先生投诉之后,银行工作人员协助他异地注销了这个凭空冒出来的个体工商户,疑似掩盖造假痕迹。自该经营部被注册后,姜先生长期收到税务部门的骚扰电话、短信。
另外,贷款办理期间,银行经理植某曾向姜先生承诺:可以将车钥匙交由银行保管,还清贷款后向银行领取。然而,2026年3月7日姜先生结清全部贷款,银行并未兑现承诺,车钥匙依旧无法取回。
打脸监管:省局责令重查,银行跨市上门,两天交还钥匙
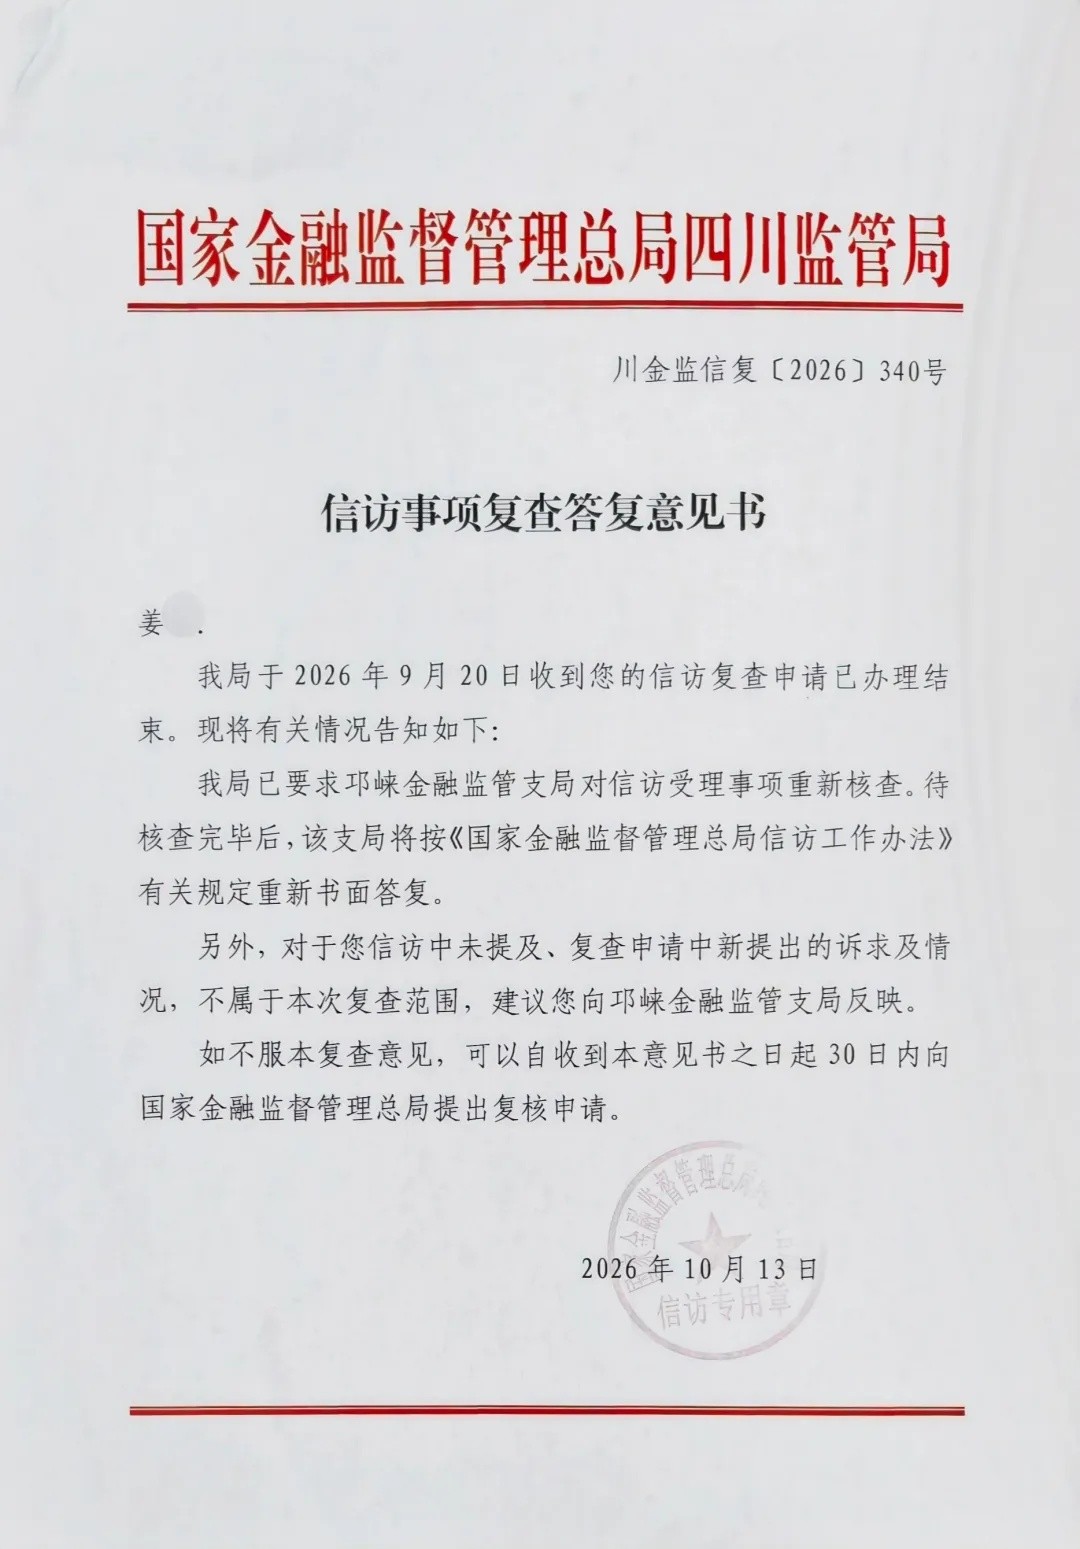
姜先生不认可邛崃支局“指鹿为马”的调查结论,向四川省金融监管局申请复查。2026年10月13日,省局出具《信访事项复查答复意见书》(川金监信复〔2026〕340号),明确指出原调查存在问题,要求邛崃支局重新核查。
省局复查文件下发仅两天,也就是10月15日,邛崃国民村镇银行相关负责人主动联系姜先生,最初要求姜先生前往邛崃面谈,被姜先生拒绝后,银行负责人驱车300多公里,从成都赶到通江县与姜先生沟通,希望撤回信访投诉。
极具讽刺意味的结局随之出现:银行负责人于10月19日左右与姜先生面谈,表示将协调担保公司处理。仅仅两天之后,也就是10月21日,滞留三年多、长期索要无果的车钥匙,由担保公司交出,并于10月22日寄达姜先生手中。
三大疑问待解
复盘全流程,姜先生的三个核心疑问至今没有得到清晰答复。
疑问一:既然是车辆抵押贷款,绿本已经抵押给银行,银行为什么还要引入担保公司,并收取18500元担保费?银行方面曾解释,汽车资产不好监管,需要第三方担保协助风控,姜先生对此不予认可。
疑问二:车管所已经完成车辆抵押登记、银行持有绿本,债权保障已经成立,为何还要额外扣押一把车钥匙?姜先生认为扣钥匙属于变相控制抵押物。
疑问三:纯车抵贷,为什么要冒名注册农副产品经营部?姜先生怀疑,这是担保公司配合银行工作人员包装贷款用途、资质的造假手段。
结语:车钥匙是“拿不到”,还是“不想给”?
纠缠三年的僵局,在银行负责人上门协调之后两天就被解开。这足以说明,银行、担保公司并非无法交还钥匙,此前是不愿交付;基层监管“未发现违规”的调查结论,在省局复查压力下迅速站不住脚。
从网上咨询贷款被中介引流、现场办卡并由担保公司掌控卡片密码、收取砍头息、冒名柜台取款,到伪造经营合同、冒名注册个体户、恶意扣留车钥匙,再到基层监管流于形式的调查结论,银行、担保公司、基层监管部门交织形成的链条,在省局复查介入后撕开一道口子。
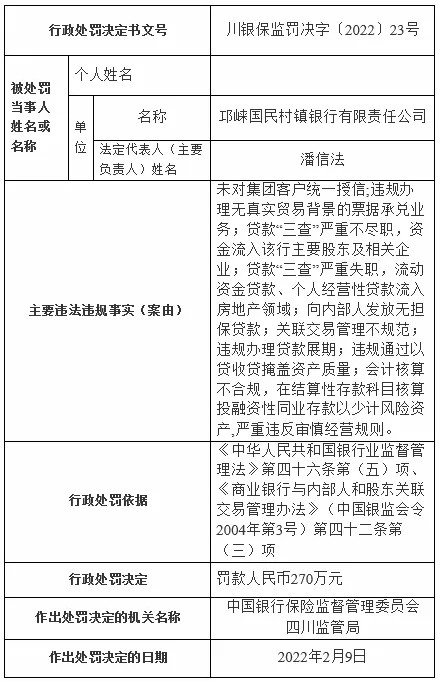
公开信息显示,邛崃国民村镇银行早有违规处罚记录:2022年,该行因贷款“三查”严重不尽职、关联交易管理不规范、违规办理贷款展期等9项违法违规行为,被监管部门罚款270万元。
姜先生表示,虽然车钥匙已经寄回,但他将继续向国家金融监督管理总局申请复核,同时向公安机关报案。他要追查两件核心事实:是谁伪造签名、支取贷款资金;是谁为这一系列违规乱象提供庇护。
姜先生已提交信访材料,请求将线索移送成都市公安局,就涉嫌强迫交易罪、诈骗罪、侵犯公民个人信息罪等开展刑事立案侦查。双流区公安分局西航港派出所民警也已联系姜先生,收集担保公司线索、证据材料,并通知姜先生前往派出所递交证据,姜先生计划月底前往。
当前深化扫黑除恶专项斗争中,非法放贷、套路贷、砍头息、软暴力催收均为重点打击对象。姜先生的遭遇不是个案,不少不法主体以车抵贷为名,联合中介、担保机构设置连环收费陷阱,蚕食借款人权益。
而整件事中最让姜先生难以释怀的,是邛崃支局“指鹿为马”的调查。三年等待,承诺落空;反复投诉无果,上级复核介入之后,钥匙才顺利寄出。车钥匙的去向、担保公司长期扣压钥匙的原因,以及为何银行上门协调便能快速解决问题,仍待进一步查清。
姜先生致邛崃金融监管支局的七问
第一问:为何敷衍群众、包庇银行?是否存在利益输送、不当勾连?
你们承担国家金融监管职责,面对姜先生提交的多项证据,却出具一份背离事实的答复。为何敷衍群众?为何偏袒涉事银行、放任相关违法情形?担保公司伪造姜先生的签名支取大额款项、冒名使用姜先生身份注册营业执照,相关情形你们均未核查落实,仅以 “未发现违规” 草草答复。面对如此明显的异常操作,你们是履职不作为,还是刻意回避核查?此事背后是否存在利益输送、是否有不合规的勾当?恳请据实答复!
第二问:事发时姜先生身处三百公里之外,银行卡、身份证均不在本人手中,取款凭证上的签名从何而来?
你们答复载明:“3月21日、22日,姜先生本人通过现金取款取出4.9万元、4.2万元,取款凭证有你本人签名。”
姜先生特此说明:3月21日、22日,姜先生身在通江县,有外卖下单、小卖部送水记录佐证;姜先生的身份证、银行卡,直至3月22日下午才从邛崃到付寄出,3月23日方在通江签收。卡不在姜先生手中,人远在三百公里外,柜台办理取款的 “姜先生” 究竟是谁?你们有没有调取柜台监控、开展笔迹比对?倘若不做上述核查,仅凭一份存疑的签名就下定结论,你们的调查,是还原事实真相,还是为他人遮掩问题?
第三问:银行3月20日才放款,担保公司3月1日何来资金为姜先生 “垫付”?是看不懂资金逻辑,还是刻意回避疑点?
你们认定银行放款时间为3月20日。但担保公司工作人员李某郭早在3月1日便向姜先生转账72500元,附言明确标注 “垫付姜某车款”。
贷款资金尚未发放,所谓垫付从何谈起?客观事实为:担保公司持有姜先生的银行卡、自行设置密码,银行3月20日放款后,随即支取全部贷款,扣除砍头息后,再将剩余款项转给姜先生,以此制造先期垫付的假象。请问你们调查过程中,有没有核实:3月21日、22日支取9.1万元款项的人员,与3月1日向姜先生转账72500元的人员,存在何种关联?若该关键时间疑点不予核查,你们认定的 “本人取款” 结论,逻辑能否成立?
第四问:你们称姜先生在邛崃有门市用于经营,是否实地核查过该门市、向房东核实过情况?
你们答复提及,该笔贷款用途为姜先生在邛崃经营百货,并附一份署有姜先生名字的租赁合同。
姜先生从未在邛崃居住,不存在该处经营门市,这份合同是担保公司利用姜先生签署的空白纸张伪造形成。另有关键疑点:该份百货经营租赁合同对应的地址、经营属性,与后续被冒名注册的 “姜某农副产品经营部” 完全不一致,并非同一经营场所。你们调查时,是否实地核验门市是否真实存在、是否向房东核实合同真伪、是否向姜先生本人核实情况?一份地址、经营属性均无法对应的虚假合同,何以认定属于正常经营?仅审阅书面材料、不实地核验的调查,是否属于走过场式核查?
第五问:银行经理承诺代为保管车钥匙,贷款结清后银行拒不履约,该承诺你们是否核查?
办理贷款期间,银行工作人员植某向姜先生明确承诺:“车钥匙寄到银行,由我代为保管,你还清贷款后直接到银行领取。”
姜先生已于2026年3月7日结清全部贷款本息,但银行后续告知钥匙在担保公司,要求姜先生自行向担保公司索要。请问你们核查时,有没有向植某核实该承诺是否属实、银行有没有落实钥匙保管义务?如果银行工作人员对外作出的承诺可以随意不予认可,你们又依据什么判定银行 “未发现违规”?
第六问:省局指令重新核查后,银行短短两天交出钥匙,此前数月的核查究竟核查了什么?
你们前期调查结论为 “未发现违规”,姜先生追索车钥匙长达数月无果。
省局于10月13日下达重新核查要求,10月15日银行负责人主动联系沟通,协商之后仅两日,10月21日,追索三年未果的车钥匙便交付于姜先生。该情形足以说明:钥匙一直由银行、担保公司掌控,此前是刻意不予交付。我想问:此前数月的调查,是客观无法查实,还是不愿查实?银行两天就能落实交付的事项,监管部门数月未能查清,是履职能力问题,还是立场问题?
第七问:涉事银行多次出现违规记录,持续发生侵害借款人权益的行为,监管部门有无监管责任?本次重查将如何自查自纠?
公开处罚信息显示,邛崃国民村镇银行早在2022年,就因贷款 “三查” 严重不尽职等9项违法违规事项,被处以270万元罚款。在你们监管辖区内,该行仍放任合作担保方私自设置银行卡密码、控制银行卡、收取砍头息、冒名注册营业执照。银行这类违规行为频发,日常监管是否缺位?监管部门是否负有监管责任?
现省局已要求重新核查,我最后一问:你们计划如何开展自查自纠?本次重新核查,是否调取3月21日柜台监控、委托开展笔迹鉴定、核实虚假经营门市、完整穿透核查全部资金流水?倘若上述核查动作全部缺失,本次所谓重新核查,是否打算再次出具一份背离事实的答复?
姜先生最后要说的一句话:
历时三年,姜先生被收取砍头息共计24500元,身份证被扣押二十余天,车辆被GPS持续定位监控三年,车钥匙被扣押三年。此事引发家庭矛盾,家人关系濒临破裂,父亲住院之际,姜先生无力筹措医药费。监管部门仅凭一份没有调阅监控、没有笔迹核验、没有实地核查、没有向姜先生本人问询的调查结论,就想要抹平全部问题吗?如今钥匙虽已交还,但伪造姜先生签名的主体是谁、冒用姜先生身份注册营业执照的是谁、18500元砍头息最终流向何处,这些核心问题,你们何时给出一份客观公正、经得起核验的答复?

 客户端下载


 发表于 2026-10-27 13:10
 本贴仅代表作者观点,与麻辣社区立场无关。